繁體中文
Tiger Research:620亿美元的缺口,韩国缺失的企业加密市场

核心结论
- 韩国加密市场成交量居全球前列,但监管限制企业入场,需求端仍高度依赖散户。一旦放开企业账户,需求基础将明显拓宽,市场才有机会进入下一阶段。
- 据测算,到 2030 年,韩国企业持有的加密资产规模上限可达 82 万亿韩元。交易、托管和主经纪等业务,每年约可贡献 5700 亿韩元收入。
- 若继续延后开放,韩国的需求与商业机会将被推向海外。支付和资管领域已出现外流迹象。待海外市场先行建立客户关系与运营经验后,韩国即便开放,相关业务也未必能够回流。
缺乏机构参与,韩国加密市场面临增长天花板

韩国是全球最活跃的加密市场之一。按法币计价,近年韩元约贡献全球加密成交量的 30%,仅次于美元;高峰时期占比超过 50%,一度超过美元。以韩国的人口和经济体量衡量,这一活跃度并不寻常。

但国内加密产业并未同步成长。韩国与全球主要加密公司的估值差距,清楚反映了这一落差。各国资本市场体量和业务范围不同,直接比较存在局限,但差距依然显著。韩国最大加密公司 Dunamu(Upbit 运营方)估值约为 Coinbase 的七分之一。

韩国市场由散户支撑,监管则将中小企业挡在门外。美国市场结构不同:Coinbase 成交量中机构占比超过 80%,机构需求构成市场底座。韩国虽然做出了可观成交量,但企业需求基本缺席,行业因此难以迈入下一阶段。
企业账户一再延后,82 万亿韩元市场仍停留在纸面
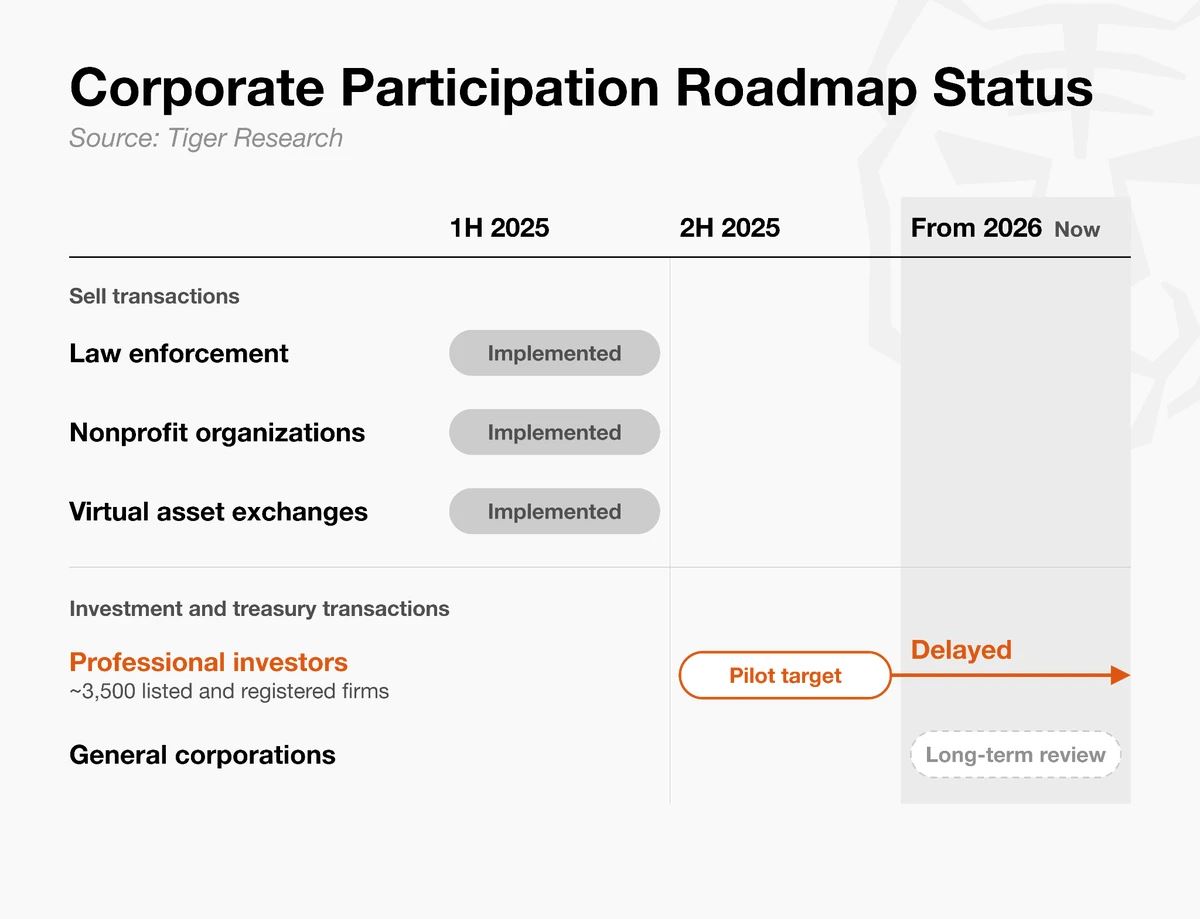
企业开户进度已落后于原计划。2025 年,韩国金融委员会曾计划先允许约 3500 家上市公司和注册专业投资法人,以投资为目的交易加密资产,再分阶段放开。第一阶段至今未启动,更广泛的企业准入也没有时间表。企业资金因此仍难进入韩国加密市场。
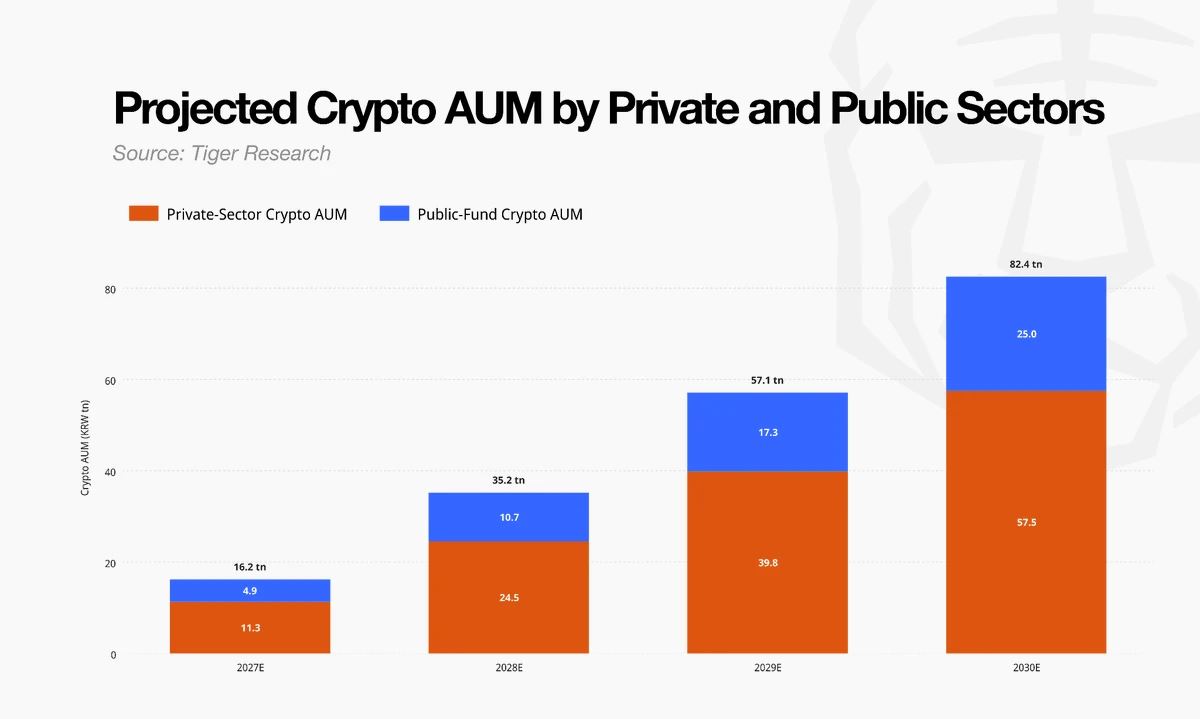
企业账户一旦放开,需求面将明显拓宽。测算以私募金融机构和养老金等公共基金的管理资产为基础,参照美国等企业参与更成熟市场在 2027 年的配置比例,韩国企业加密资产管理规模上限约为 16 万亿韩元。
随着企业参与者增加,市场还能继续扩张。从 2028 年起,模型同时计入资产扩张和更高配置比例:私募金融机构按韩国讨论过的 5% 投资上限计算,公共基金更保守,按 2% 计算。按此假设,企业加密资产管理规模 2028 年约 35.2 万亿韩元,2029 年约 57.1 万亿韩元,2030 年上限可达 82 万亿韩元。这是潜在市场上限,实际规模仍取决于监管节奏和市场环境。
面向企业的金融服务:年收入约 5700 亿韩元
企业入场后,市场不会停留在交易层面。大额下单需要稳妥成交,资产需要安全托管,还要进行司库和风险管理。托管、主经纪等服务将随之发展,不再仅依赖中心化交易所手续费。

参照海外企业市场收入模型,到 2030 年,若企业资产管理规模达到 82 万亿韩元,年收入约为 5700 亿韩元,包括交易手续费,以及托管、执行和司库管理收入。
企业资产规模越大,此类服务需求越强。托管、主经纪等对公业务,有望为韩国加密行业补充散户交易费之外的新收入来源。
不止于投资:产业链有望向外延伸

企业账户不仅服务投资交易,也服务以加密资产开展业务的公司。稳定币支付和汇款是最直接的例子。这类业务需要企业直接交易加密资产,并结算成韩元。韩国对企业交易设限,相关生意也受到抑制。

海外已成长出一批支付和结算基础设施公司,如 Rain、BVNK、Mesh。上市公司与私营公司估值口径不同,不宜直接比较,但该赛道已有多家公司估值达到数万亿韩元量级。
企业账户放开后,韩国也可能发展类似业务。支付和金融科技公司可开展加密支付、汇款,其他企业也能将加密资产用于收付款和结算。韩国加密行业才有机会从「交易市场」扩展为「应用市场」。
企业入场,流动性才能匹配成交量

散户参与度高,推高了韩国成交量,但大单承接能力仍弱于全球主要交易所。过去一周比特币现货交易测算显示:一笔 100 亿韩元订单,在韩国三大交易所合计的往返滑点达 213.2 个基点;同等条件下,币安仅 12.2 个基点。订单越大,差距越明显。
这说明,韩国市场深度与成交量并不匹配。交易活跃,但订单簿未必厚到足以承接大单,价格冲击会随单量上升。高成交并不等于能够做大额交易。
企业账户有助于优化参与者结构,并吸引专业流动性提供方。订单簿变厚后,大单的价格冲击和交易成本将下降,企业和散户的交易效率都可能改善。
开放越晚,机会越先在海外落地

企业账户迟迟未开,国内需求已在向外转移。Allium 数据显示,2021 年 1 月至 2026 年 9 月,韩国与其他国家之间的 B2B 稳定币支付约 6.2 亿美元。该数据剔除中心化交易所充提和投资类交易,仅统计商品与服务付款。这说明,企业早已在投资之外,使用稳定币进行支付和结算。
相当一部分需求已落在海外。部分进出口企业在韩国难以处理稳定币,便借助香港等地海外主体或合作方进行兑换和结算。Hyperithm 在日本为企业客户提供加密资产管理,未来资产证券在香港扩展数字资产业务。韩国的需求和业务能力,已在监管框架更完整的海外市场转化为生意。
若这一趋势持续,出海公司积累的不只是客户和收入,还有商务关系与运营经验。支付网络和商业关系一旦在海外建立,即便韩国此后开放,这些活动也不一定很快迁回。公司也更愿意继续投入已积累客户和经验的市场。延后企业账户,耽误的不只是资金进入的时间,还可能让本应在韩国成长的生意,率先在海外扎根。
下一步:开放企业账户
企业账户的意义,不只是将公司资金引入加密市场,更可能催生一块新的金融服务市场。如前所述,到 2030 年企业加密资产管理规模上限约 82 万亿韩元,交易、托管和主经纪年收入约 5700 亿韩元。企业资金进入后,交易、托管、资管配套需求也会上升。
影响还可能溢出至金融服务之外:支付、汇款、会计、税务、安全、反洗钱和数据服务,都可能随企业使用加密资产而放量。关键在于这些机会是否留在韩国。留在国内,韩国公司才能保留收入和运营经验;交易留在境内,资金流也更好追踪,税收和市场监管更有抓手。
韩国并不缺成交量和需求,缺的是企业能够进场。需求被挡在散户层面,金融服务和相关产业就难以成长。企业账户若能落地,现有需求才接得上产业扩张,市场才能从「散户市」转变为企业和产业也能参与的市场。
到此这篇关于Tiger Research:620亿美元的缺口,韩国缺失的企业加密市场的文章就介绍到这了,更多相关韩国企业加密市场缺失内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-
备战韩国2027年STO新规,韩华投资证券在Avalanche开发代币化证券平台
韩国韩华投资证券联合 FairSquare Lab,在 Avalanche 与联盟链开发代币化证券平台,为 2027 年生效的韩国 STO 法规做准备,韩华同时多笔布局代币化赛道,公链私链双线布局抢…
2026-09-08 -
Bonk价格预测:随着韩国Upbit交易所下架meme币,BONK面临更深跌幅风险
韩国 Upbit 于 9 月 7 日正式下架 BONK,源于项目安全漏洞与信息披露问题,用户提币可至 10 月 7 日,消息传出后 BONK 出现回调,本文梳理事件始末,结合技术面分析关键支撑…
2026-09-08 -
韩国发布区块链路线图:推进代币化股票和债券的发展
韩国公布三阶段区块链路线图,计划 2027 年 2 月启动代币化证券立法,逐步实现股票、债券、基金上链,未来对接稳定币支付系统,同时设置散户投资限额,相关推进取决于试点…
2026-09-07 -
韩国央行:法币直购美元稳定币或将引发本币贬值
韩国央行研报分析,法币直接兑换美元稳定币,会经由做市商调仓传导至外汇市场,带来本币贬值压力,韩国虽暂无直兑通道,但稳定币交易规模巨大,报告建议提前做好金融风险缓…
2026-09-07 -
韩国剑指链上金融新时代:2027年起三阶布局代币证券基建,股票债券基金
韩国政府公布数字化金融新蓝图,宣布自2027年起分三阶段建设代币证券基础设施,逐步覆盖股票、债券及基金等金融资产,推动传统证券全面迈向区块链数字化时代,加速构建全球…
2026-09-04 -
韩国金融监管机构正式发布代币化证券发展路线图,推动数字资产市场规范
韩国金融监管机构正式推出代币化证券发展路线图,旨在规范数字资产市场、推动金融创新,该计划明确了代币化证券的监管框架与实施步骤,涵盖发行、交易及投资者保护等关键领…
2026-09-04 -
高盛警示韩股风险:散户退潮,企业回购10月或将耗尽
数据显示,韩国散户8月净买入规模较6月暴跌90%,大盘仅靠三星与SK海力士的回购苦撑,但高盛认为,这最后的托底弹药将于10月中旬提前打光!一旦支撑消失,市场将迎剧烈冲击,…
2026-09-04 -
韩国加密市场2026下半场指南:CBDC实盘推进,韩元稳定币立法陷入僵局
韩国加密市场处在监管框架搭建的制度过渡期,央行 CBDC 汉江项目已经进入第二阶段实盘测试,但韩元稳定币立法因韩国银行与金融委员会的理念分歧陷入停滞,下面一起来看看正文…
2026-09-04 -
韩国强制5天模拟交易,杠杆ETF交易热度大幅降温
模拟交易仅支持PC端、每日至少1小时的繁琐要求令韩国散户望而却步,韩国监管层通过提高保证金门槛、强制完成5天模拟交易等组合措施,压制单股杠杆ETF热潮,相关ETF资产规模已…
2026-08-31 -
韩国加密市场发展滞后于全球 四年差距不减反增 行业竞争力面临严峻挑战
韩国加密市场与全球差距较四年前进一步拉大,监管政策趋严与创新动力不足成为主要制约,相比全球市场蓬勃发展,韩国在区块链技术应用、交易所活跃度及投资参与度方面明显落…
2026-08-29