繁體中文
华尔街机构警告美联储存在政策原罪,十年期美债收益率或将上行至8%水平

华尔街机构发出重磅警告,称美联储犯下政策 “原罪”,在通胀尚未完全受控时过早宽松,或将推动十年期美债收益率上行至 8%。当前市场仍在热议 6% 这一关口,而该机构认为这仅是阶段性平台。一旦长债收益率持续走高,会抬升全球融资成本,压制股市估值,打破多年来逢跌买入的投资习惯。
全球债市风暴愈演愈烈之际,TS Lombard首席美国经济学家Steven Blitz发出警告,美联储重蹈历史覆辙,在通胀尚未被彻底压制之前便过早放松货币政策,这一"原罪"将推动十年期美债收益率在未来数年内最终触及8%。
十年期美债收益率周三已升至5.30%,创2002年以来新高,华尔街多数机构正在讨论6%是否是下一个关口。但Blitz在其最新报告《原罪重演》中认为,这种判断"格局太小"——5.75%只是下一个阶段性平台,8%才是长期目标,届时将对股市形成实质性压制,并终结投资者数十年来形成的"逢跌买入"思维定式。
这一判断的核心逻辑在于:宽松财政与宽松货币的政策组合,将在每一个经济周期中推高通胀与收益率的中枢,而美国政治生态决定了这一局面短期内难以逆转。Blitz明确表示,最早要到2029年,美国才可能出现真正压制通胀的政治意愿,"但我不会把赌注押在这上面"。
"原罪":过早放松,历史重演
Blitz将货币政策的"原罪"定义为:在经济下行尚未充分消灭通胀之前便提前宽松,"就像再次咬了一口同一个苹果"。
在他的叙述中,这一次的"犯罪者"是美联储前主席鲍 威 尔。去年底,面对就业市场降温但企业利润回升的局面,鲍 威 尔选择了降息——Blitz指出,这一决定还恰好发生在2024年总统大选前两个月,客观上为当时的拜登政府送上了一份政治礼物。Blitz承认鲍 威 尔承受了来自政府和多位觊觎其职位者的"巨大压力",包括部分联邦公开市场委员会(FOMC)成员,这些人希望鲍 威 尔"闭上眼睛、放松更多"。
如今,特朗普、财 政 部长Bessent及经济顾问贝森特等人,则希望新任美联储主席沃什在新一轮上行周期中"睁眼闭眼"地执行宽松政策。沃什在9月的议息会议上以25个基点的加息"有所抵制",将联邦基金利率升至3.75%-4.00%区间,投票结果为全票通过。Blitz对此的反应是:"为什么不加50个基点?"
"没有发生的衰退":财政扩张打断了调整
Blitz将2025年定性为"没有发生的衰退"。在收益率曲线倒挂长达约22个月后,剔除医疗行业的私人非农就业已在下滑,实际经济增长本应收缩,但这一局面从未成真。
原因在于两点:一是财政扩张规模过大,二是美联储在企业利润刚刚回升之际便开始降息。关税政策也起到了推波助澜的作用。
Blitz援引两条华尔街经典规律:其一,企业利润领先于就业,就业领先于通胀;其二,通胀最温和的一年往往是复苏的第一年。这意味着2026年是"好年景",关税和油价冲击之下,基础通胀实际上有所下降。但从现在起,若股市保持配合,高企的企业利润将带动更快的招聘,进而在2027年推高基础通胀。

他同时指出,本周公布的8月核心PCE数据表面上"低于预期",仅因0.247%的实际读数四舍五入至0.2%,且基准修订人为压低了整个序列。与此同时,超级核心通胀环比上涨0.4%,"其他服务"分项创历史最大涨幅,教育成本亦创纪录攀升。十年期美债收益率随即抹去了PCE数据公布后的全部涨幅。
互换利差:市场在为财政风险定价
Blitz的分析中最具独特性的部分,是对互换利差的解读。他认为,收益率上行的深层驱动力在于"主 权债务供给过剩"——发达市场政府债务需要滚动续作,而财政赤字的扩张速度快于名义GDP增速,各国央行又不再充当边际买家。
最直接的信号来自互换利差:投资者越来越倾向于选择在10年期限内收取浮动隔夜有担保利率,而非持有固定票息的主 权债券。这一趋势在美国自2012年便已存在,但新冠疫情后已蔓延至全球——英国和法国的互换利差大幅收窄,德国的情况也趋于均衡。
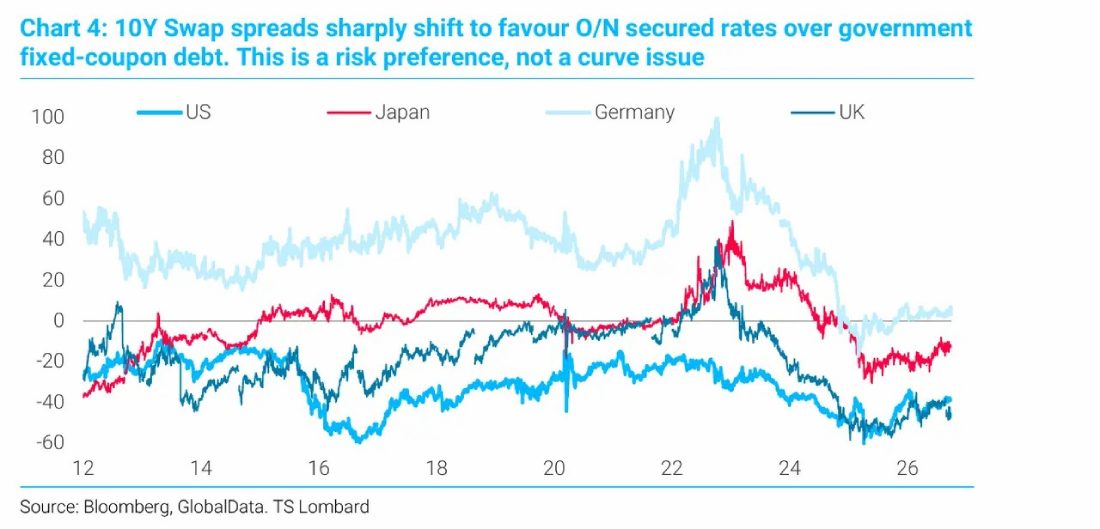
Blitz强调,这是"风险偏好问题,而非曲线问题"。法国和德国共享同一家央行,英国央行通常跟随欧洲央行,但两国互换利差走势却出现分化。市场定价的,是财政风险,而非政策利率或通胀路径。
他为美国十年期互换利差建立了模型,结果显示,即便剔除收益率曲线形态和银行资产负债表监管约束的影响,市场对美国国债的偏好仍在逐年下降。
为何是 8%:政策组合与政治逻辑
Blitz的核心结论是:宽松货币与扩张财政的政策组合,将在每一轮周期中推高通胀与收益率的底部,直到出现真正愿意以短期增长为代价压制通胀的政治意志为止。
他将这一分歧概括为"汉密尔顿对决杰克逊"——前者代表通过央行运行经济的路径,后者代表依赖政府政策的路径。而"将选出下一任总统的民粹主义倾向于杰克逊"。他用一句话概括了美国政治的过去十年:"人们在社会议题上保守,在财政议题上自由。"
收益率上行的性质同样关键。Blitz指出,迄今为止,收益率上行主要由实际利率驱动,这在压制股市的同时避免了美元遭到抛售。但若驱动力转向通胀预期溢价,"股市表现尚可,美元空头将迎来属于他们的时代",届时"所有人预期已久的美元大熊市将真正启动"。
决定性变量在于美国净储蓄率已降至零,且"没有改善迹象"。正是在这一背景下,Blitz给出了他的判断:"最终,我们将看到十年期美债收益率达到8%。"
什么会先"崩溃"
Blitz并未预测某一具体资产的崩盘。他预期将会破裂的,是一种思维定式——即市场对通胀回归2%的"坚定信念",以及"做多股票和债券总会有回报"的反射性逻辑。对于经历了40年利率下行、习惯了逢跌买入的一代投资者而言,这将是一次重大的认知调整。
值得注意的是,Blitz并非孤例。据报道,高盛delta对冲业务负责人Rich Privorostsky本周表示,利率走势"已严苛到不容忽视",尽管"股市表现出令人印象深刻的韧性"。
此外,美国财 政 部对收益率走势并非毫无影响力。Rabobank此前曾将财 政 部8月扩大的国债回购计划称为"轻版收益率曲线控制",并警告称"更高的收益率恶化财政前景,进而推高期限溢价,进而再度推高 收益率",回购操作"打断了这一循环,但未必能打破它"。
Blitz的判断是:一个拒绝接受衰退的政府,无法自主选择收益率的上限。
以上就是华尔街机构警告美联储存在政策原罪,十年期美债收益率或将上行至8%水平的详细内容,更多关于华尔街警告:美债收益率或冲 8%的资料请关注脚本之家其它相关文章!
你可能感兴趣的文章
-
通胀传来利好信号!美联储核心通胀指标低于预期,高盛取消美联储10月加
美国公布核心 PCE 数据,这项美联储重点关注的通胀指标表现低于市场预期,受此影响,高盛调整美联储政策判断,不再预判 10 月加息,将加息预期延后至 12 月,同时认为美联储…
2026-10-01 -
彻底抛弃降息幻想?债市开始押注:美联储 2028 年前无降息
债市确实在押注“2028年前不降息”,但更准确的说法是市场预期“先加息、后降息”:利率掉期显示,明年4月前美联储加息的概率已超过50%,而降息预期被推迟到2028年初,市场…
2026-09-29 -
大摩转向看多美股,非农、CPI 与美联储决议成关键
摩根大通美国市场情报主管 Andrew Tyler 在周一给客户报告中表示,当前市场环境更为有利——美债殖利率逐步企稳、油价预期转向下行,美股后市可能维持上行趋势,但过程仍会…
2026-09-29 -

美联储加息遇上历史新高,真正决定美股的是什么?
美联储加息与美股创新高并非看空信号,历史数据显示两者均不具备稳定的负面预测能力,真正决定市场方向的是经济与盈利能否继续支撑当前价格,下面小编给大家详细说说…
2026-09-29 -
美联储发布GENIUS稳定币配套草案,储备资产限定短期公债等高流动性资产
美联储 9 月 24 日公布两项配套提案,针对《GENIUS 法案》建立受联准会监管的支付型稳定币发行规则,并对外征求公众意见,下面一起来看看正文内容吧…
2026-09-28 -
美国制造业PMI超预期,美联储升息预期升温,纳指下挫比特币跌破85000
美国制造业PMI数据超预期,市场对美联储重启升息的担忧骤然升温,风险资产集体承压,纳指应声下跌,比特币也跌破85000美元关口,宏观数据的强劲表现正在扭转市场对货币政策的…
2026-09-28 -
高盛前美联储官员表态,美联储或仅再加息一次,当前市场预期存在过度乐
高盛的前美联储官员提出看法,美联储或许只需要再加息一次就结束本轮收紧,他认为现在市场对于加息的预期过于激进,定价偏高,美国经济冷热不均,地产、汽车等板块已经受到高利…
2026-09-27 -

即便美联储持续加息,黄金为何仍能冲击5700美元?
黄金与利率的传统负相关关系在2026年发生转变:尽管实际利率从2.2%升至2.6%,金价仍保持韧性,央行购金和ETF资金流入是支撑金价的关键因素,其中央行第二季度需求创2020年以…
2026-09-23 -
美联储加息节奏放缓,高盛:黄金短期上涨放慢,长牛趋势依旧成立
高盛发布研报指出,美联储加息会放缓黄金短期上涨节奏,但不会破坏长期牛市格局,支撑金价的核心动力来自各国央行持续购金,叠加地缘与财政风险,短期利率上行会带来阶段性承…
2026-09-20 -
美联储加息落地、SEC放行,BTC的牛市全面启动还差什么?
美联储加息、SEC放行代币化证券,刺激BTC价格从75K干到82K附近,但是,82K还是没过去,BTC 9月中下旬还能穿透83K的阻力墙,正式打开全面牛市的窗口吗?今天咱们把这些事拆解…
2026-09-20