繁體中文
韩股4个月大跌32%:存储「去杠杆」,韩国散户再陷「爆仓恐惧」

10月12日,韩国股市大幅回调。韩国综合股价指数(KOSPI)收盘下跌3.65%,报6384.25点。半导体板块表现偏弱,三星电子收盘下跌4.39%,报250500韩元;SK海力士下跌4.52%,报1605000韩元。随后10月13日的交易日,韩股继续下跌,盘中一度暂停程序化卖盘。
时间往回倒退,自6月22日触及9385.59点高位以来,KOSPI在约四个月内累计回落近32%。
这轮下跌可以被解释为高位获利了结引发的技术性调整。然而,当视线从这场宏大的资本盛宴转向AI产业链的微观节点时,市场面临的压力可能不止于短期资金撤离。
这其中包含了三重隐忧:其一,AI基础设施投资的持续扩张能否顺畅转化为实际收入与利润;其二,上游设备及零部件的涨价挤压,正在重新改写芯片产业链的投资回报预期;其三,前沿大模型实验室收入的高增速能否保持可持续性。
一旦盈利预期开始松动,高位估值的调整便可能与外资资金流出相互强化。再加上融资交易与杠杆资金在下跌行情中放大市场波动,极易触发追加保证金要求并引发被动减仓,散户的“爆仓警报”也随之再次拉响。

自ChatGPT 3.5发布以来,全球半导体及AI产业链总市值飙升6.2倍,芯片板块成为本轮AI大周期的核心赢家。
01 “周期见顶”的焦虑

三星电子位于韩国的芯片工厂
本轮韩国股市与内存板块的走弱,导火索恰恰源于一份“惊艳”的业绩预告。
10月8日,三星电子公布最新第三季度业绩指引:公司第三季度单季合并销售额约195万亿韩元(预估区间为194万亿至196万亿韩元),合并营业利润约10.74万亿韩元(预估区间为10.73万亿至10.75万亿韩元),较上年同期实现大幅增长,且落在分析师此前预期的区间上沿。
强劲的业绩主要归功于AI驱动的HBM与DRAM需求持续旺盛。三星电子与SK海力士共同主导着HBM与DRAM市场,持续充分享受着全球AI基础设施投资带来的结构性红利。
然而,市场并未迎来预期中的欢呼。
业绩预告发布后,三星电子股价应声下跌,并顺势拖累KOSPI指数与SK海力士等半导体权重股同步走低。
投资者之所以对创纪录的数据反应克制甚至选择逢高获利了结,核心在于对内存繁荣周期可持续性的重新评估。多机构分析指出,三季度利润增速或已接近本轮周期的阶段性高点,第四季度环比增长预期将放缓至约8%。
随着内存价格上涨斜率趋于平缓、行业新增产能逐步释放,“供给短缺能否延续至2028年”成为了市场的核心疑问。
说人话就是,过去大家害怕内存短缺,现在变成了担心内存不缺。
这也算是一种对“周期见顶”的焦虑,毕竟存储是一个周期性极强的产业。
02 “混乱”的账单
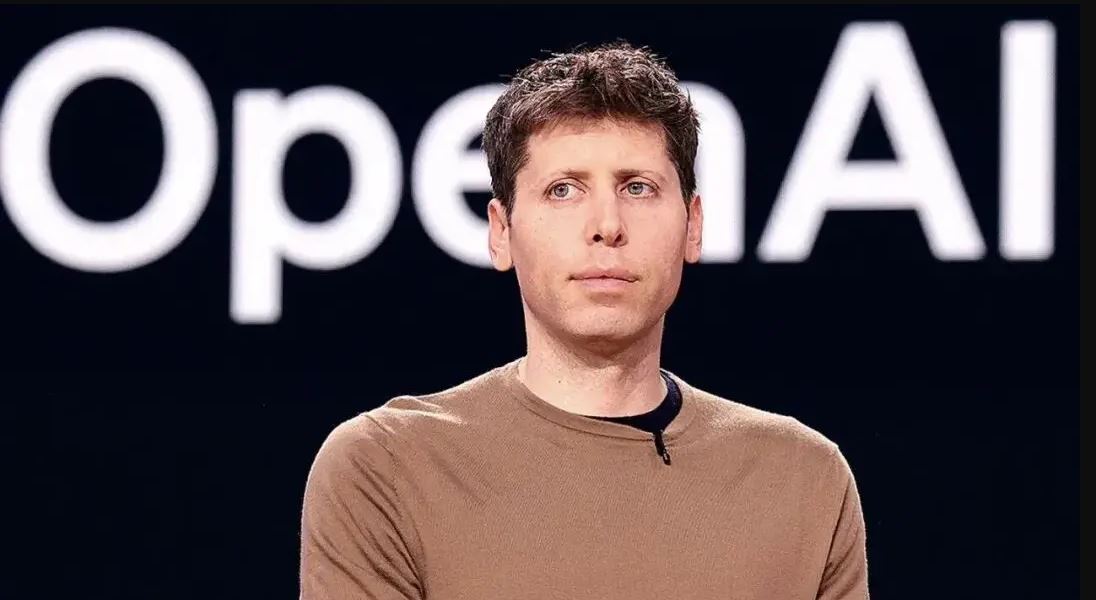
OpenAI首席执行官山姆·奥特曼
前沿实验室“混乱”的收入计算口径也是诱发本轮回调的关键。
根据《金融时报》及多家财经媒体披露,截至2026年9月底,OpenAI的真实年化收入接近500亿美元。与此前数周在华尔街及部分媒体间流传的700亿美元相比,存在约200亿美元的预期差。
换句话说,市场此前对前沿实验室的营收能力高估了。
而造成这种差异的关键,在于计算口径——Anthropic等同行将通过云合作伙伴的销售额按总额计入,而OpenAI仅计入自身收入,也就是剔除了渠道分成后的净额。部分一级市场投资者为寻求两家公司的直接对标,对OpenAI数据进行了调整,由此得出700亿美元的结果。
消息传出后,美国东部时间10月8日,美股半导体及云服务板块普遍走低:英伟达收跌2.94%;与OpenAI存在算力合作预期的甲骨文跌幅超6%,收跌5.48%;美光科技收跌4.79%,闪迪收跌4.90%,CoreWeave收跌7.77%。纳斯达克综合指数跌幅扩大至1.25%。
内存股作为AI硬件链条的核心环节,情绪传导尤为明显。
根据《金融时报》报道,截至今年9月底,OpenAI的年化营收约为500亿美元,远低于外界普遍预计的680亿美元。类似情况在其他AI公司也存在。
10月9日,又有知情人士向彭博社透露,OpenAI预计到今年年底,年化营收依旧将达到或超过700亿美元,主要由企业业务增长所推动。这一“消息”一定程度上缓解了短期恐慌,但市场已对AI收入叙事的可比性提出更高要求。
分析师指出,这次震荡很大程度上源于信息不对称。
OpenAI作为非上市公司的收入数据,已足以影响微软、甲骨文和英伟达等公众公司的股价,说明其已成为全球AI资产定价的重要参照物。券商调研显示,目前未见云基础设施厂商显露出削减资本支出的迹象。
也就是说,二级市场的短暂重挫,更像是高位获利了结与情绪踩踏,而非基本面全面崩塌。
摩根士丹利和高盛等机构报告仍预计全球核心云巨头2027年合计资本支出将达到1.2万亿至1.4万亿美元区间。AI硬件基础设施的庞大资本开支与上游AI软件应用变现速度之间,天然存在“沉淀时差”。
因而有人总结,存储的超级周期还在,但“闭眼买”的时代结束了。
03 估值折价与高额资本支出
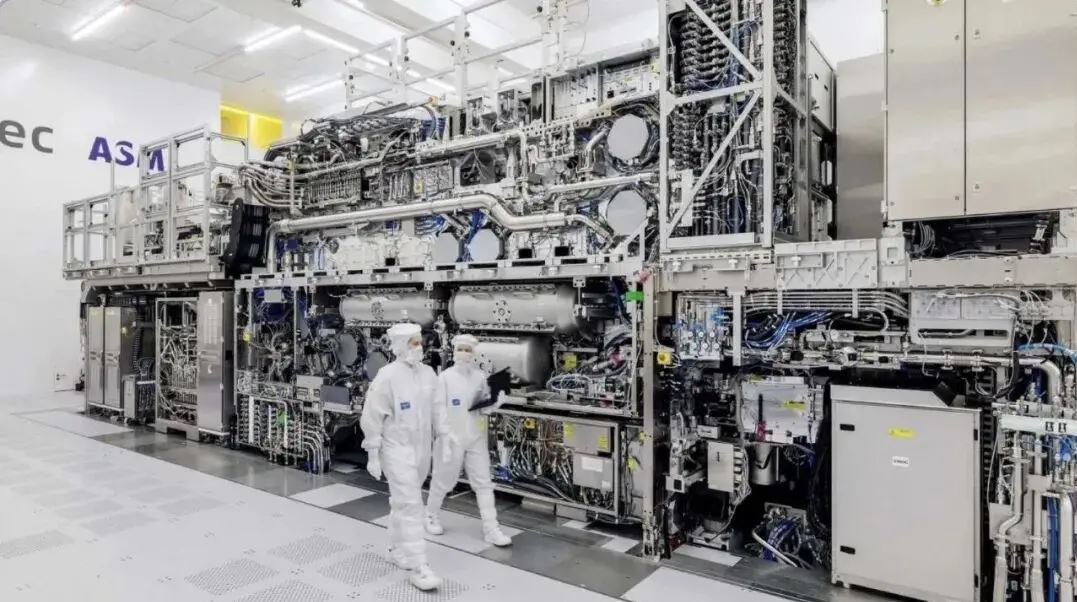
尽管短期市场情绪承压,AI基础设施建设对高性能内存的强劲需求,仍为内存厂商提供了基本面支撑。不过,三家厂商的受益路径与潜在挑战各有侧重。
美光主要受益于HBM与服务器DRAM需求增长。闪迪则受益于AI数据中心对企业级SSD的需求增长。作为HBM市场的重要厂商,SK海力士凭借先发优势及与头部客户的合作,具备较强的需求可见度。
不过,AI需求旺盛只是增长的起点,需求转化为持续的利润与现金流才是关键。
随着财报季临近,内存厂商的资本开支、先进制程投资及先进封装扩产计划,也将成为判断上游半导体设备需求前景的重要观察指标。
看空声音与市场隐忧同样明显,其核心聚焦于极高的资本开支压力与上游成本挤压——为了在HBM3e及下一代HBM4市场争夺主导权,存储巨头们陷入了半导体历史上最激烈的设备与产能军备竞赛。
三星电子已承诺在2026年投入超过110万亿韩元(约合826亿美元)的资本支出与研发资金,创下公司年度预算的最高纪录;SK海力士则全力扩建专为HBM4打造的清州M15X厂区,并斥资38.7亿美元在美国印第安纳州建立先进封装基地。
行业数据显示,为了满足HBM的挤压式需求,到2026年底,全球存储巨头将有高达25%的DRAM晶圆产能被强制锁定用于HBM生产。庞大的资本支出显著推高了企业后续的设备折旧与摊销成本。
更为严峻的是,供应链上游成本端的挤压正进一步蚕食盈利预期。
此前,光刻机巨头ASML已明确通知,自2027年1月起将其供应给三星电子和SK海力士的EUV及DUV光刻机替换零部件价格统一上调10%。与此同时,光刻机的涨价方案也呼之欲出。
在此背景下,SK海力士当前动态市盈率仅为6.96倍,明显低于半导体行业平均水平。表面上存在估值折价,但折价是否合理,很大程度上取决于其能否在高额资本支出与上升的运营支出双重压力下,维持未来利润的质量与可持续性。
04 爆仓恐惧中的散户

亏损爆仓的首尔大学生李承浩
高杠杆交易在韩国散户中的风险,早在今年夏天就已拉响警报。
此前路透社报道过的24岁首尔大学生李承浩(Lee Seung-ho),成为了这种杠杆风险最直观的早期警示与典型缩影。
路透称李承浩积攒了2000万韩元,通过交易应用参与5倍杠杆交易,账户资产一度暴涨至3亿韩元(约合人民币155万元)。但随着5月份市场波动的加剧,追加保证金和平仓接踵而至,他在短短四周内损失了全部收益与本金。
报道中,他将当时的身心感受形容为“字面意义上地无法呼吸”。
然而,这种由高杠杆交易堆积的风险并未被及时去化,而是随着单股杠杆产品在散户中的流行,一路阴跌并蔓延到了现在。
10月12日,韩国股市遭遇惨烈重挫,这种压抑已久的恐慌与焦虑在社交平台上集中爆发。收盘后,韩国投资者在社交平台X上铺天盖地地表达着困惑与不满。
有散户将韩国股市与美股、日股走势进行对比,质疑韩国市场为何持续承压。另一些投资者则将矛头指向外资持续流出,认为韩国股市在全球市场上涨时未能充分受益,却在调整时承受了更大的压力。
这些帖子反映了散户对市场表现的强烈不满,但情绪背后还有更值得关注的资金变化。
按照近期交易数据,10月12日外资单日净卖出韩国股票近2万亿韩元,近一个月累计净卖出达到29.7万亿韩元(约合1560亿元)。如果相关统计得到确认,这意味着外资撤离韩股已成为本轮市场调整的重要压力来源。
如果说外资流出解释了市场为何承压,杠杆交易则关系到下跌为何可能进一步放大。
围绕韩国单股杠杆ETF的争议近期在投资者社区持续发酵。
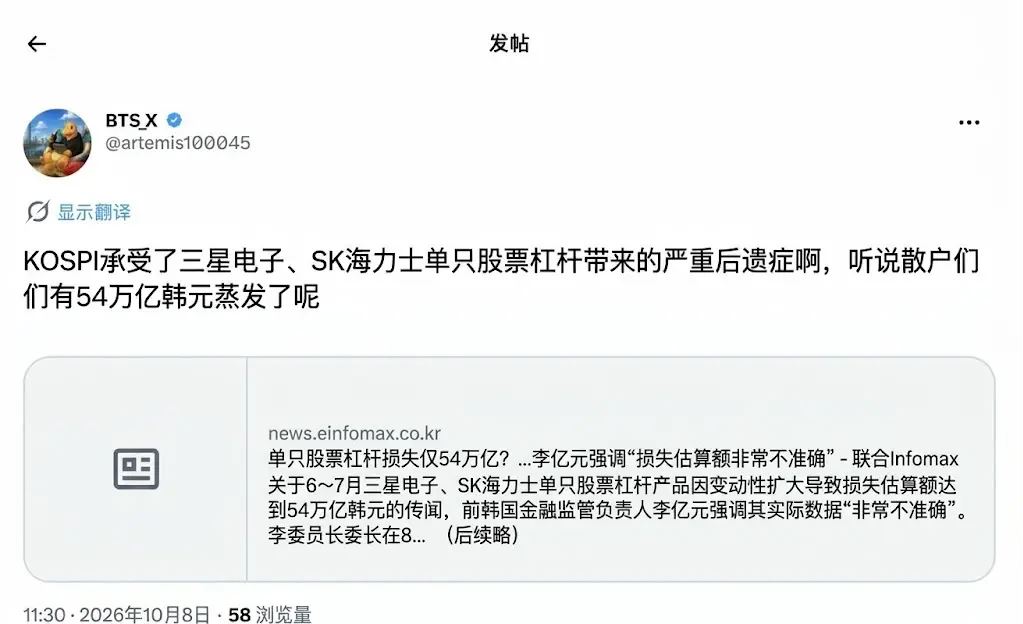
有帖子援引相关估算称,散户在单股杠杆产品上的资产损失规模达到了54万亿韩元(约合人民币2835亿元)。这一数字反映了高风险衍生品在市场波动中的巨大杀伤力,但也引发了关于其统计口径与计算样本的诸多讨论。
杠杆产品会显著放大股价波动。
当市场下跌时,持仓缩水可能触发追加保证金,迫使投资者被动平仓并加剧下行压力。而单股杠杆ETF的每日调仓机制是否会在特定交易日放大标的股票的卖压,则需结合产品结构与实际资金流向具体分析,不能一概而论。
从7月李承浩的爆仓归零,社交平台上对54万亿韩元巨额损失的惊呼,暴露了高杠杆交易在市场逆转时的极致脆弱性。
所以,韩国股市此次调整,既有投资者对AI产业增长前景的重估,也暴露出高杠杆交易在市场逆转时的脆弱性——当股价不再持续上涨,杠杆带来的收益优势便可能迅速转化为风险。
对部分散户而言,残酷的不是一时亏损,而是在市场反弹前因资金不足被迫离场。
前OpenAI研究员、25岁就被誉为“华尔街AI新股神”的利奥波德·阿申布伦纳(Leopold Aschenbrenner),在7月底四倍杠杆爆仓倒在科技股反弹前夜的“惨剧”,就是一个典型。
到此这篇关于韩股4个月大跌32%:存储「去杠杆」,韩国散户再陷「爆仓恐惧」的文章就介绍到这了,更多相关韩股4个月大跌32%内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-
韩国股市为何大跌?三星电子与SK海力士领跌
10 月 12 日韩国股市出现显著抛售行情,外资持续撤出,市场重新审视 AI 半导体行情的可持续性,基准 KOSPI 指数收跌 3.65% 至 6384.24 点,创下 8 月 11 日以来最低收盘点位…
2026-10-13 -

交易繁荣与产业桎梏:韩国加密行业为何深陷结构性困局?
The Block Research与Chainalysis两份报告勾勒出韩国加密市场独特的结构性困境:韩国加密散户交易需求旺盛,2025年7月至2026年6月加密经济活动规模4491亿美元,位居东亚首…
2026-10-12 -

全球芯片股集体反弹,韩国存储双雄为何跑输美光科技?
自8月下旬以来,全球主要芯片股普遍反弹,但三星电子与SK海力士涨幅均不足1%,跑输美光科技、台积电ADR、英伟达和铠侠,外资大幅净卖出、杠杆ETF交易以及上半年大涨后的获利…
2026-10-12 -

AI概念加密代币在韩国市场热度飙升,交易量强势反超Ripple的XRP
AI 概念加密代币在韩国市场热度爆发,交易体量一举超越 Ripple 旗下 XRP,成为当地加密市场新热点,资金大量涌入 AI 赛道代币,市场风格明显切换,但虚拟货币价格波动剧烈,…
2026-10-08 -
Chainalysis报告:韩国加密交易风向转变,AI代币交易量超越XRP
韩国加密货币交易者的偏好正在发生明显转向:从XRP等支付型资产,迁移至与人工智能相关的加密资产,据Chainalysis一份覆盖2025年7月至2026年6月东亚加密活动的新报告,按韩…
2026-10-08 -
展望2030韩国加密市场:稳定币推动支付变革,RWA代币化成核心机会
这份 2030 年韩国加密市场展望指出,稳定币、支付革新与现实世界资产(RWA)代币化将是三大核心机遇,依托韩国成熟数字金融基础,稳定币有望重塑跨境与日常支付体系,RWA 代…
2026-10-02 -
韩国加速落地代币化证券监管框架,计划在2027年正式实施相关交易规则
韩国正加快推进代币化证券相关监管规则制定,计划在 2027 年正式落地实施,当地监管机构持续完善法律与交易配套制度,为代币化证券发行、交易划定合规边界,这类资产依托区块…
2026-10-02 -
加密交易遇冷!韩国加密货币交易所上半年受市场低迷冲击行业营业利润暴
韩国加密货币交易所迎来严峻考验,今年上半年,市场交易冷清,行业营业利润直接暴跌 78%,加密行情波动收窄,用户交易意愿下降,交易所主要依靠的手续费收入大幅缩水,交易量…
2026-10-02 -
资金自韩国启程,借香港通道连通全球市场,解析香港RWA生态如何实现跨
韩国资产以香港为枢纽,借助当地 RWA 合规框架对接全球资本,依托香港监管沙盒与持牌机构,韩国实体资产完成代币化确权、发行,面向全球专业投资者开放,形成资产自韩国起,…
2026-10-01 -
Upbit数据:XRP币24小时交易额为比特币的3.1 倍,韩国XRP热潮解析
9 月 26 日 Upbit 平台 XRP24 小时交易额达到 BTC 的 3.1 倍,是韩国市场资金集中的结果,并非全球行情,本文分析成交激增诱因,区分局部与全球数据,并提示高交易量不等于…
2026-10-01