繁體中文
美联储12月前会加息吗?9月CPI升至3.7%,市场预期为何转变?
美国 9 月 CPI 同比升至 3.7%,高于市场此前预期的 3.6%,环比涨幅扩大至 0.6%,创下近几个月来最显著的单月加速。按照传统宏观交易逻辑,一份超预期的通胀报告理应推升短期加息概率。
然而截至 2026 年 10 月 19 日,CME“美联储观察”工具显示,10 月 27 日至 28 日会议维持利率不变的概率仍高达 83.9%,加息 25 个基点的概率仅为 16.1%。
与此同时,12 月累计加息 25 个基点的概率达到 77.3%,累计加息 50 个基点的概率为 14.5%——换言之,市场定价的并非“不再加息”,而是“推迟到 12 月”。
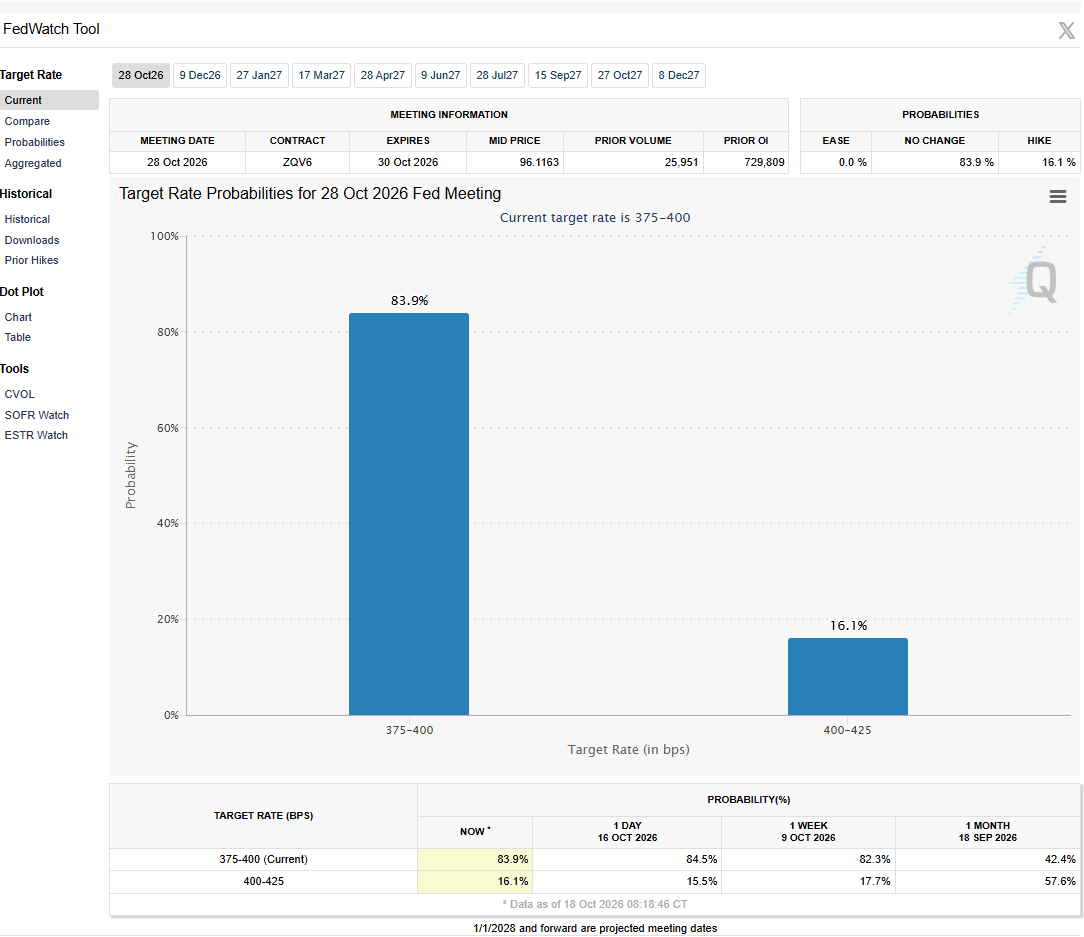
来源:CME FedWatch
这一预期结构的变化,是理解当前宏观与加密资产定价的关键切口。通胀端在施压,就业端在降温,美联储在两个方向的数据之间选择“等待更多实时信息”,而资产价格已经在为“更长时间维持限制性利率”重新定价。
3.7% 的表观读数与分裂的通胀结构
9 月 CPI 的 3.7% 同比读数中,能源是最大的单一推手。汽油指数环比上涨 9.1%,贡献了当月整体 CPI 涨幅的一半以上;能源指数环比上涨 5.2%,同比涨幅达到 20.4%,汽油同比涨幅则高达 34.2%。如果只看 headline 数字,很容易得出“通胀全面反弹”的结论。
但拆开结构后,图景并不均匀。核心 CPI 环比上涨 0.3%,与 8 月持平;同比涨幅为 2.6%,较 8 月的 2.4% 仅小幅抬升。住房成本环比上涨 0.4%,较 8 月的 0.3% 略有加速,但远未回到此前推动核心通胀持续超预期的强度。食品指数环比零增长,其中家庭食品甚至下降 0.1%。
这意味着 9 月通胀的“超预期”在很大程度上由能源价格驱动,而能源价格的传导链条与核心通胀不同:它更快、更直接,但也更容易受到美元走势和全球需求预期的反向修正。美联储面对的问题因此不是“通胀是否重新加速”这一简单判断,而是能源冲击是否正在向核心分项扩散。目前的数据尚不足以给出肯定答案,这正是“数据依赖”框架下按兵不动的直接理由。
从 10 月到 12 月:预期转移的就业端逻辑
如果只有 CPI 超预期,10 月加息概率不会停留在 16.1% 的水平。真正改变短期定价的,是 9 月非农就业数据的大幅走弱。9 月新增非农就业仅 2.9 万人,不到市场预期 9.0 万人的三分之一,前值 13.3 万人的增长势头被显著打断;失业率从 4.1% 升至 4.2%。
这份就业数据与 CPI 构成了方向相反的两组信号。通胀数据指向“需要进一步收紧”,就业数据指向“紧缩空间正在收窄”。美联储在 9 月已经将利率上调至 3.75% 至 4.00% 区间,在缺乏实时数据确认通胀传导广度的情况下,10 月选择观察、将行动窗口后移,是一种内生于数据依赖框架的决策路径,而非对通胀的忽视。
12 月的高概率定价,反映的是市场对“推迟而非取消”的判断。77.3% 的 12 月加息 25 个基点概率,加上 14.5% 的 50 个基点概率,合计超过九成;10 月按兵不动概率 83.9% 与 12 月维持不变概率仅 8.2% 之间的落差,清楚地表明利率期货市场并未定价“加息周期结束”,而是在定价“节奏后移”。中期选举并非利率路径的核心变量——美联储的决策依据始终落在通胀与就业的实时数据上,而非政治日历。
滞胀叙事需要区分宏观现实与资产信号
在能源通胀与就业降温并存的组合下,“滞胀”讨论自然升温。但以当前数据衡量,宏观意义上的滞胀条件并不成立:失业率 4.2% 仍处于历史偏低水平,尚未出现持续上行的趋势。真正的滞胀需要通胀持续高企与失业率显著抬升同时发生,而后者目前只是初现端倪,而非既成事实。
更值得关注的是资产价格层面释放的“类滞胀”信号。费城半导体指数在 10 月中旬连续第八个交易日下跌,单日跌幅一度达到 3.83%;AI 云服务商 CoreWeave 本周累计跌幅超过 25%,纳斯达克综合指数单周下跌 4.48%。芯片股与 AI 算力资产的集中抛售,与能源驱动的通胀同时出现,形成了一种结构性的张力:利率维持高位的时间越长,高资本开支、长久期特征的 AI 基础设施资产所承受的贴现压力就越大。
这一信号对判断美联储路径的意义在于:如果能源通胀迫使利率在高位停留更久,而 AI 相关资本开支的融资条件同步收紧,总需求端可能出现比美联储当前预期更快的降温。届时“通胀黏性 + 增长放缓”的组合会比单纯的 CPI 超预期更难处理。但这一链条目前仍处于早期,尚不构成美联储 12 月决策的基准情景。
加密市场的定价:利率不确定性下的防御性结构
在美联储路径重新定价的窗口期,加密市场呈现出“价格守住关键位、资金选择防御”的组合。截至 10 月 19 日,据 Gate 行情数据显示,比特币报约 82,871.1 美元,24 小时小幅上涨 1.34%,以太坊报约 2,435 美元;全市场总市值约 2.74 万亿美元,比特币市占率维持在 60.14% 附近。

来源:Gate 行情数据
价格层面并不弱,但资金流向给出了不同的信号。10 月 12 日至 16 日当周,美国现货比特币 ETF 合计净流出约 5.94 亿美元,以太坊 ETF 同期净流出约 6,970 万美元。比特币在 8 万美元上方获得承接,说明现货市场的结构性需求仍在,但机构资金在利率路径明确之前并未转向积极配置。
这一结构可以放在“实际利率与美元”的框架下理解。10 月 CPI 数据公布后,美元指数短线拉升至 102.94,10 年期美债收益率一度触及 5.19%,伦敦黄金现货从 4,697 美元/盎司的半年高位回落至 4,066 美元/盎司的低点。黄金作为零息资产对实际利率高度敏感,加密资产中的比特币在“风险偏好资产”与“替代性价值储存”之间的属性切换,同样受到实际利率预期的牵引。当市场定价“利率更高更久”而非“即将转向”时,高贝塔风险资产的资金流向倾向于收敛,而非扩张。
对于加密市场参与者而言,当前的核心变量不是 10 月会议本身——16.1% 的加息概率意味着按兵不动已是基准情景——而是 12 月会议前公布的通胀与就业数据能否让“推迟加息”变为“停止加息”。在这个确认出现之前,比特币在 8 万美元上方震荡、ETF 资金间歇性流出的格局,比单边趋势更具数据上的合理性。
常见问题FAQ
9 月 CPI 同比 3.7%,为什么 10 月加息概率只有 16.1%?
因为加息预期不只由通胀单一变量决定。9 月非农新增就业仅 2.9 万人,失业率升至 4.2%,就业端明显走弱。在通胀由能源驱动、核心分项尚未全面加速的情况下,美联储倾向于等待更多实时数据,而非在 10 月立即行动。
12 月加息概率超过九成,是否意味着 12 月加息已成定局?
不是定局,而是当前数据组合下的条件性定价。12 月累计加息概率的计算基于通胀与就业数据的现有趋势。如果 10 月或 11 月通胀出现回落,或就业进一步恶化,这一概率会重新调整。CME FedWatch 的数值是市场预期的实时映射,而非承诺。
能源通胀为什么没有像核心通胀一样引发持续加息担忧?
能源价格的传导链条更短、波动更大,受美元走势和全球需求影响显著。9 月能源上涨主要来自汽油环比 9.1% 的跳升,而核心 CPI 环比 0.3%、同比 2.6% 的读数显示广谱价格压力尚未失控。美联储需要判断的是能源冲击是否向核心分项扩散,而非对单月能源跳升做出机械反应。
加密市场为什么在加息预期后移的情况下仍然出现 ETF 资金流出?
因为市场定价的是“利率在高位停留更久”,而非“即将转向宽松”。比特币价格在 8 万美元上方获得承接,但机构资金在 12 月路径明确之前倾向于防御性配置。实际利率上行和美元走强对高贝塔资产形成压制,ETF 流出是这一宏观条件在资金流层面的映射。
结语
9 月 CPI 升至 3.7% 之后,市场预期发生了方向性的转移:短期加息概率下降,中期加息概率上升。这一看似矛盾的结构,本质上是数据依赖框架下的一次时间重定价——能源通胀尚未被证实具有广谱传导性,就业走弱又限制了 10 月行动的空间,美联储选择将决策窗口后移,而利率期货市场忠实映射了这一逻辑。
12 月前是否加息,答案取决于未来两个月的数据组合,而非 9 月单月读数。基准情景下,10 月维持利率不变的概率仍然占优;但 12 月累计加息概率超过九成的定价提醒市场,“按兵不动”不等于“紧缩结束”。对加密资产与风险资产而言,真正的定价拐点不在于某一次会议的结果,而在于通胀与就业数据何时给出方向一致、足以消除“推迟还是停止”这一分歧的信号。
以上就是美联储12月前会加息吗?9月CPI升至3.7%,市场预期为何转变?的详细内容,更多关于美联储加息预期解读的资料请关注脚本之家其它相关文章!
你可能感兴趣的文章
-
美国9月CPI超出预期:为何市场对美联储10月加息的预期上升如此之快?
美国9月CPI意外飙升至3.7%,核心通胀全面超预期,市场对美联储10月加息押注骤升至50%!阅读本文了解通胀数据如何引爆美元、黄金、原油和美股指波动,掌握差价合约交易先机,需…
2026-10-16 -
美国CPI下周迎来关键考验!数据将决定美联储10月是否加息
美联储稍早前公布的 9 月会议纪要显示,「大多数」官员预计年内再加息一次,但暗示 10 月不急,美联储理事沃勒表示,加息无需在连续政策会议上进行,官员可以根据经济数据灵…
2026-10-10 -
下周美国CPI的决定性意义:美联储10月不加息?
9月CPI即将公布,能源价格或推高整体通胀,但核心CPI环比料小幅回落至0.24%,巴克莱和摩根士丹利预测,美联储10月或按兵不动,12月加息概率更大,关键数据将直接影响议息决策,下…
2026-10-10 -
美联储会议纪要:全员支持加息,年内或再加一次,10月暂缓
美联储9月纪要偏鹰,多数官员支持年内再加息一次,但市场已将加息预期从10月推迟至12月,高盛认为12月加息概率更大,但结束紧缩周期的可能性同样不低,下面一起来看看正文内…
2026-10-09 -

周五CPI前瞻:通胀风险正在转向,美联储9月要加息了?
周五美国 CPI 即将落地,通胀逻辑悄然生变,能源价格抬升带动整体通胀反弹,通胀风险正在转向,这份数据是美联储 9 月议息前关键参考,若 CPI 高于预期,将大幅推升加息概率…
2026-09-11 -

美联储9月FOMC会议前瞻:CPI数据与60%加息概率会如何影响加密市场?
北京时间9月11日,美国劳工统计局将公布8月消费者价格指数(CPI)数据,这份报告将是美联储9月15日至16日FOMC会议前最后一份关键通胀指标,下面我们就来聊聊它们会如何影响加…
2026-09-10 -
美联储主席沃什“放鹰”,高盛依旧不信“9月加息”、摩根大通称“还是
沃什强调通胀趋势未见实质改善,2%目标坚定不移,短期利率是首要政策工具,2年期美债收益率跳升7个基点,9月加息概率从30%升至50%以上,摩根大通维持12月加息预测,高盛认为9…
2026-08-30