

 繁體中文
Circle两天大涨17%,市场真正在赌什么?
编者按:8 月 19 日至 20 日,稳定币发行商 Circle 股价累计上涨约 16.7%。同期,比特币突破 7 万美元,美债收益率回落,加密概念股普遍走强。白宫与加密行业高管会面、USDC 市场份额提升等消息,也进一步推高了市场情绪。
这轮反弹很大程度上来自板块行情。Circle 自身的基本面仍有两面:二季度 USDC 流通量和链上交易额保持增长,收入增速却已放缓,超过 85% 的收入依然来自储备资产产生的利息。随着利率下降,USDC 规模扩张能否抵消储备收益率下滑,成为影响短期盈利的关键。
更长期的变量是 Arc 区块链和 Circle Payments Network(CPN)。Arc 公共主网计划于 9 月 16 日上线,BlackRock、Visa、Mastercard 和 DTCC 等机构将参与验证或相关业务集成。Circle 希望借此扩大交易、结算和软件服务收入,降低对储备利息的依赖。
本文给出的 259 美元估值对应 2030 年中性情景,明显高于约 101 美元的华尔街平均目标价。前者已经计入 Arc 和 CPN 商业化成功,后者主要依据未来 12 个月的储备收入、利率环境和近期业绩。Circle 最终能获得哪套估值,取决于 Arc 上线后能否带来真实资产、交易活动和持续收入。
以下为原文编译:
Circle 股价 8 月 19 日上涨 9.56%,收于 78.59 美元;次日再涨 6.45%,收于 83.66 美元,两日累计涨幅约 16.7%。8 月 21 日,Circle 继续上涨 5.16%,收于 87.98 美元。
连续上涨显示市场情绪明显改善。不过,本文认为,前两个交易日的行情主要由比特币上涨、美债收益率回落和加密概念股走强推动,Circle 自身并未出现足以解释这一涨幅的重大基本面变化。

两日上涨近 17%,主要由加密行情推动
8 月 19 日至 20 日,比特币升破 7 万美元,美债收益率回落,加密相关股票普遍上涨。Circle 股价对加密市场情绪较为敏感,因此录得更大涨幅。
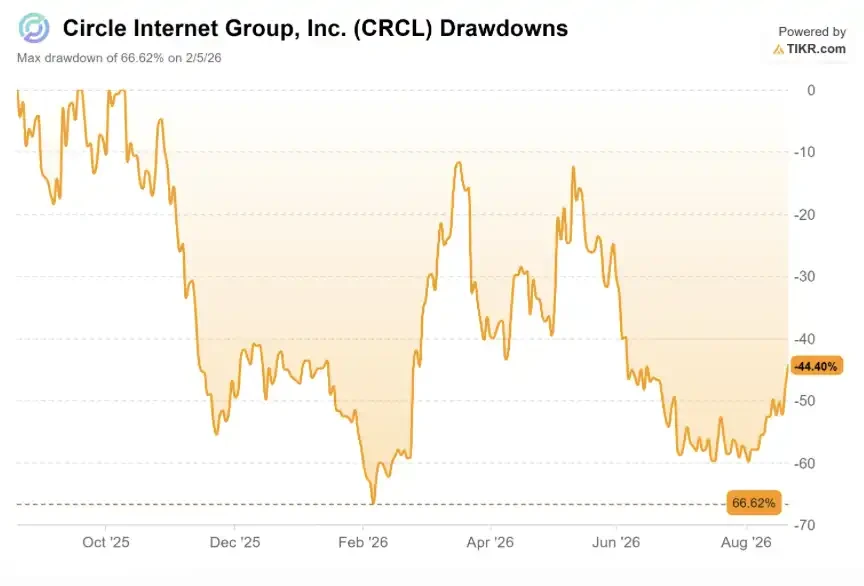
白宫与加密行业高管会面、USDC 市场份额提升以及 Circle 举行季度业绩问答,也给股价带来额外支撑。综合来看,板块风险偏好的改善仍是本轮上涨的主要动力。
两日行情尚不足以确认 Circle 基本面已经反转。当比特币上涨、利率预期转向宽松时,市场往往愿意给予 Circle 更高估值;一旦加密市场降温或美债收益率重新上升,其股价也可能出现较大波动。
相比短期行情,Circle 于 7 月 27 日收购 IBM 部分区块链专利资产更具长期意义。此次收购涵盖超过 680 个专利家族和近 1000 项已授权专利,涉及区块链、银行、保险、企业基础设施和安全云服务等领域。
Circle 称,收购完成后,公司成为美国最大的区块链专利持有者,这批知识产权将用于支持 USDC、CPN 和 Arc 的发展。专利组合有助于加强 Circle 的技术储备,但短期内较难直接体现为收入或利润。
USDC 增长仍快,收入却开始减速
Circle 于 8 月 5 日公布 2026 年第二季度业绩。季度总收入及储备收入为 7.01 亿美元,同比增长 7%;持续经营业务净利润为 4800 万美元;调整后 EBITDA 为 1.43 亿美元,同比增长 8%。
USDC 相关业务指标保持较快增长:
- 季末 USDC 流通量为 733 亿美元,同比增长 19%;
- 季度平均流通量达到 765 亿美元;
- 链上交易额达到 14.8 万亿美元,同比增长 151%。
USDC 的使用规模继续扩大,收入增长却相对有限。Circle 二季度总收入较第一季度的 6.94 亿美元仅小幅增加,同比增速也较此前明显放缓。
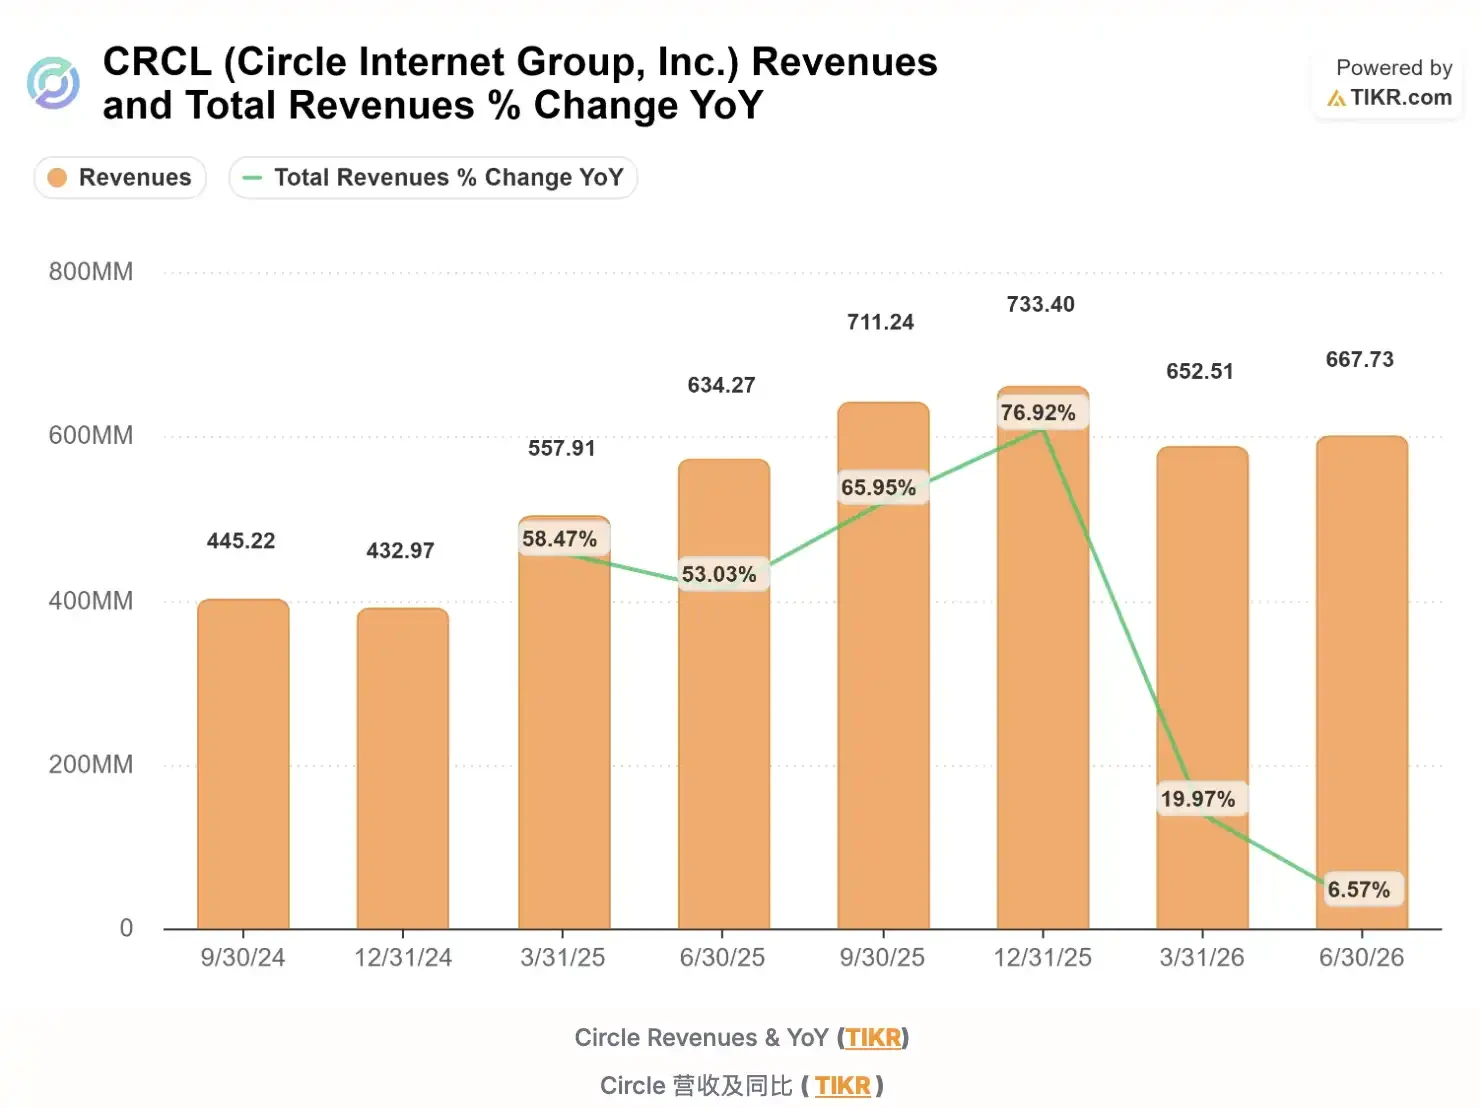
利率是其中的关键变量。Circle 将 USDC 储备资产主要配置于短期美国国债和现金类资产,由此获得利息收入。二季度储备收益率从上年同期的 4.14% 降至 3.48%,抵消了部分 USDC 流通量增长带来的收益。
Circle 目前的盈利仍受两个变量主导:USDC 流通量决定储备资产规模,短期利率决定储备资产收益率。只要利息收入占比仍然较高,降息就会持续压低单位 USDC 带来的收入。
Arc 承担 Circle 的平台转型预期
Circle 希望通过 Arc 和 CPN 扩大软件及网络服务收入,逐步降低储备利息在收入结构中的权重。
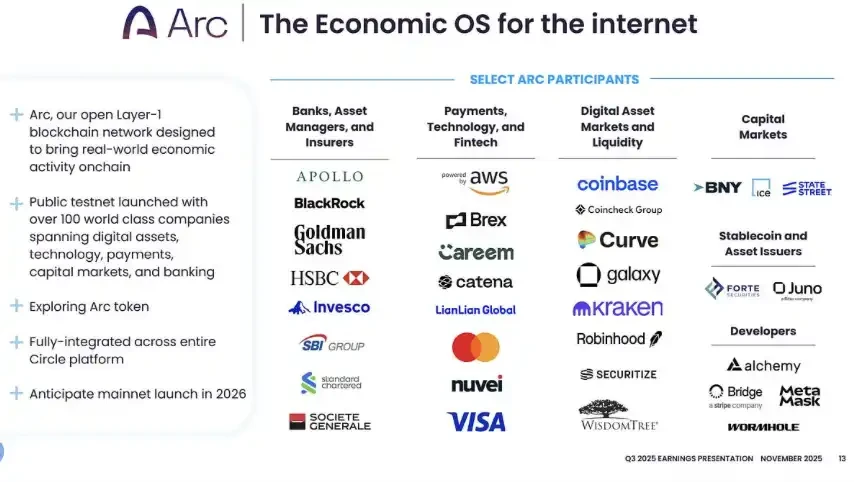
Arc 是 Circle 推出的稳定币原生区块链,公共主网计划于 9 月 16 日上线。Circle 称,目前已有超过 100 家机构和生态项目参与建设,首批验证者包括 BlackRock、DTCC、Visa、Mastercard、ICE、Standard Chartered 和 MoneyGram 等机构。
BlackRock 预计将在 Arc 上部署代币化货币市场基金 BUIDL,DTCC 计划探索将其托管证券代币化并接入 Arc。这些合作为 Arc 带来了机构背书,但距离规模化采用和稳定收入仍有一段距离。
Circle 首席执行官 Jeremy Allaire 将 Arc 定位为服务链上企业、代币化资产和 AI 代理支付的金融基础设施。按照这一规划,Circle 未来可以从交易、结算、软件和网络服务中获得收入,业务模式也将逐步由稳定币发行扩展至链上金融平台。
二季度,Circle 完成了 2.42 亿美元 Arc 代币预售,相关收入将随着产品里程碑达成逐步确认。受此推动,公司将 2026 年其他收入指引从 1.5 亿至 1.7 亿美元上调至 3.1 亿至 3.3 亿美元,同时将扣除分销成本后的收入利润率(RLDC Margin)指引从 38% 至 40% 提高至 41.7% 至 43.7%。
代币预售能够在短期内推高非储备收入,但其可持续性仍需观察。Arc 的商业模式能否成立,最终要看主网上线后能否持续吸引资产、交易和开发者,并由此形成稳定的服务收入。
CPN 也处于商业化早期。该支付网络二季度末的年化支付额约为 150 亿美元,到 7 月底升至 230 亿美元,商业化预计从 2026 年下半年开始。支付规模已经增长,收入转化情况仍要等待后续财报验证。
259 美元估值计入了 2030 年平台转型
TIKR 在中性情景下给出 Circle 到 2030 年底约 259 美元的估值。按照本文采用的 83.66 美元股价计算,潜在累计回报约 210%,未来约 4.4 年的年化回报率约 30%。
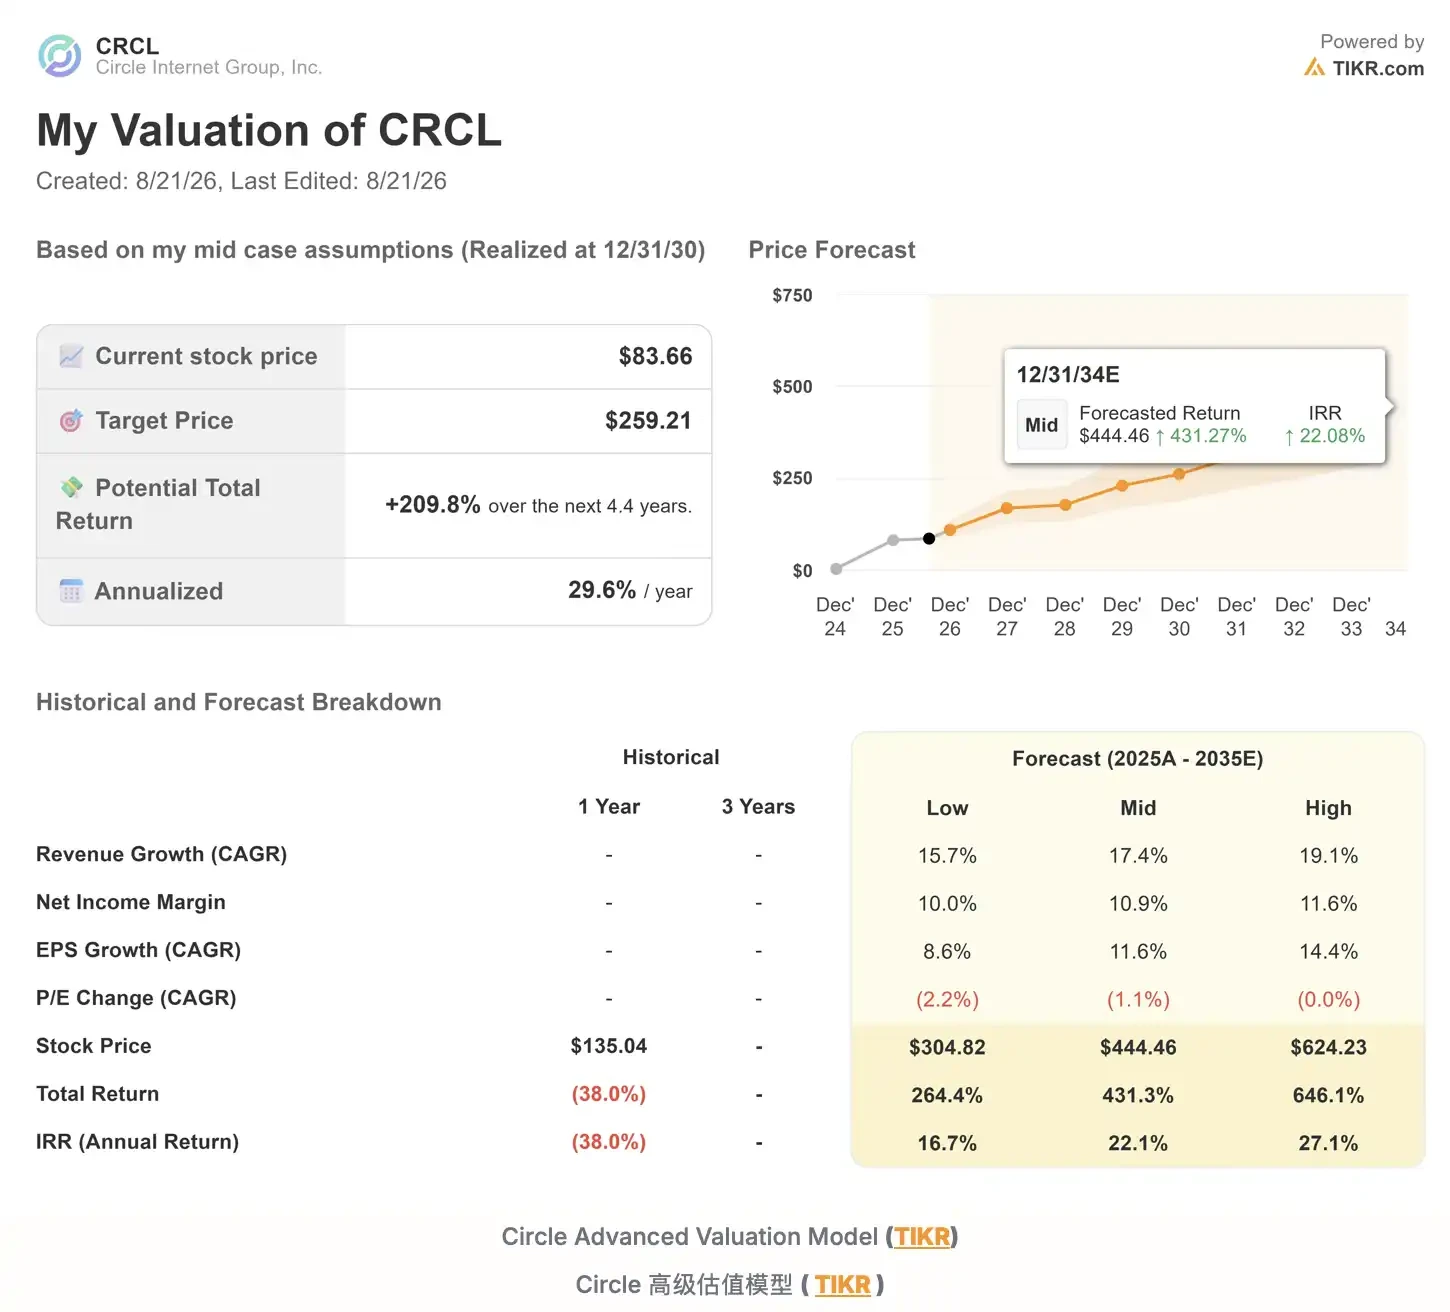
这一数字来自 TIKR 的长期估值模型,并非 Circle 管理层指引或华尔街未来 12 个月的一致目标价。模型建立在以下假设之上:
- USDC 流通量在完整周期内保持约 40% 的复合增速;
- 到 2030 年,全球稳定币市场规模扩大至 1 万亿至 4 万亿美元;
- Arc 和 CPN 逐步贡献可观的非储备收入;
- 更多 USDC 留存在 Circle 自有基础设施中,带动分销成本下降和利润率提高。
本文所列华尔街平均目标价约为 101 美元,较 83.66 美元高约 21%。两项估值的时间跨度和业务假设差异较大。分析师的短期目标主要参考储备收入、利率变化和近期业绩;259 美元情景则提前计入 Circle 向链上金融基础设施平台转型成功。
因此,259 美元更接近一种长期乐观情景。若 Arc 成长为代币化资产和智能支付的重要结算网络,Circle 有机会获得平台型公司的估值;若网络使用和商业收入不及预期,利率、USDC 规模和加密市场情绪仍将主导其估值。
9 月 16 日之后,商业收入才是检验标准
Arc 能否按计划于 9 月 16 日上线,是 Circle 近期最明确的观察节点。不过,主网上线和机构参与只能完成商业化的第一步,后续仍要通过实际业务数据验证。
市场接下来需要关注:
- BlackRock、DTCC 等机构是否将真实资产和交易接入 Arc;
- Arc 的交易量、活跃地址和手续费收入能否持续增长;
- CPN 商业化后能否形成稳定的支付及网络收入;
- 非储备收入占总收入的比例能否提高;
- USDC 规模增长和平台收入能否抵消降息造成的储备收入压力。
如果 Circle 在后续财报中披露持续增长的链上资产、交易活动和商业收入,其平台转型将获得更扎实的证据,长期估值也有望进一步打开。
如果 Arc 上线后的进展仍集中在机构名单和合作公告,收入贡献较为有限,Circle 的股价表现仍将高度依赖利率、USDC 流通量和加密市场情绪。近期近 17% 的两日涨幅,更多体现了市场重新交易其增长预期,平台转型仍在等待验证。
以上就是Circle两天大涨17%,市场真正在赌什么?的详细内容,更多关于Circle两天大涨17%的原因分析的资料请关注脚本之家其它相关文章!
你可能感兴趣的文章
-
Artemis看多Circle:被低估的全栈货币平台,无惧OUSD联盟冲击
Artemis 发布研报看多 Circle,认为市场低估其网络效应,即便面对 OUSD 联盟冲击,稳定币仍有望高速扩张,Circle 不应只被视作稳定币发行商,下文将拆解这份看多逻辑与潜在风…
2026-08-22 -
一文拆解Circle的500亿美元估值逻辑: 市场只看到了USDC,却忽略了支付网
市场将Circle(CRCL)视为护城河薄弱的稳定币发行商,但其先发优势、网络效应和向全栈货币平台转型的潜力被低估,未来市值有望达到500亿美元,下面一起来看看正文内容吧…
2026-08-21 -

Circle"其他收入"拆解:USYC、CCTP与Arc三驾马车驱动第二增
Circle财报'其他收入'同比翻倍,达4163万美元,USYC代币化货币基金规模突破10亿美元,CCTP跨链传输协议拓展结算网络,Arc公链主网9月上线、25%代币或成新利润引擎,三大业务…
2026-08-09 -

Circle公开USDC分发账本:Hyperliquid背后的9比1归属揭示稳定币收益流
稳定币巨头Circle首次公开USDC储备分发账本,揭示约九成收益流向加密衍生品交易所Hyperliquid,数据显示Hyperliquid在USDC生态中占据主导地位,远超其他合作方,这一披露引发…
2026-08-09 -

Circle携手Hyperliquid构建三方激励机制,链上9:1资金归属揭示USDC分发
Circle已与逾150家公司签订USDC分发协议,通过经济激励推动增长,其与Coinbase及Hyperliquid达成三方合作,链上数据显示Hyperliquid所持USDC约90%归属Coinbase、10%归属Circ…
2026-08-08 -
Circle第二季度财报解析:净利润4800万美元,CRCL还能值得投资吗?
Circle Internet Group(NYSE: CRCL)昨天发布了第二季度财报,总收入及储备金收入 7.01 亿美元,同比增长 7%,持续经营净利润 4800 万美元,同比大幅实现扭亏为盈,下面小…
2026-08-06 -

稳定币发行商Circle Q2财报出炉,盈利改善但USDC份额承压,平台化业务
Circle 发布 2026 年二季度财报,总营收 7.01 亿美元不及预期,净利润超预期;USDC 季末流通量、市场份额回落,Arc、CPN 等平台业务取得进展,华尔街机构给出 38 美元、82 …
2026-08-06 -
Circle财报拆解:交易量暴涨2.5倍,收入仅微增7%
Circle二季度财报呈现数据背离现象,USDC链上交易量同比暴涨151%,总收入仅增长7%,核心源于储备回报率下滑、交易量不直接等价营收,叠加运营成本攀升,拖累整体盈利增速,…
2026-08-06 -

稳定币Circle二季度营收7.01亿美元不及华尔街预期的7.12亿美元,净利润
稳定币龙头Circle二季度总营收及储备收入达7.01亿美元,同比增7%,但低于华尔街预期的7.12亿美元,净利润4800万美元超预期,USDC流通量734亿美元,链上交易额同比激增151%,…
2026-08-05 -
Circle财报将至华尔街多空激辩:大摩腰斩目标价看空,TD Cowen逆势看多
稳定币龙头Circle即将发布新季财报,华尔街多空激烈对撞:大摩看空USDC增长停滞,目标价砍至38美元;TD Cowen押注平台化转型,给出82美元买入评级,监管法案推进受阻加剧不…
2026-08-04








