繁體中文
AMC代币盘中飙升9倍又快速回落,代币化股票市场暴露底层短板

AMC 与 Robinhood 吵的是「包装代币」合不合法,SEC 也划了线;Bullish 的 Tram Doman 认为,更难的问题是怎样才算一个真正的市场。Robinhood 链上 AMC 曾在美股收盘后冲到九倍又回落——不是有人在套利,而是持币人在用自有资金赌方向;包装代币负责触达,发行人赞助代币(IST)负责与正股同一套权利。两边要打通,单靠任何一家都建不起整条水管。
AMC 首席执行官 Adam Aron 称 Robinhood 的代币化 AMC 股份是「准假市场」,并威胁采取法律行动。Robinhood 的 Vlad Tenev 反击说,上市公司无权审批每一款基于其股票构建的产品。
争吵过后,争论焦点变成:哪种代币才算「合法」——包装代币(对底层股份的债权凭证),还是由发行人赞助、登记在股东名册上的代币。SEC 已经划线;现在该问的是,怎样才谈得上形成一个市场。
Robinhood 上的 AMC 代币
在 8 月 31 日至 9 月 9 日的七个交易时段里,Robinhood 的 AMC 代币收盘价相对 AMC 在纽交所收盘价的偏离,中位数为 0.87%,最宽为 2.71%——按 Robinhood Chain 上 Uniswap 池的计量。
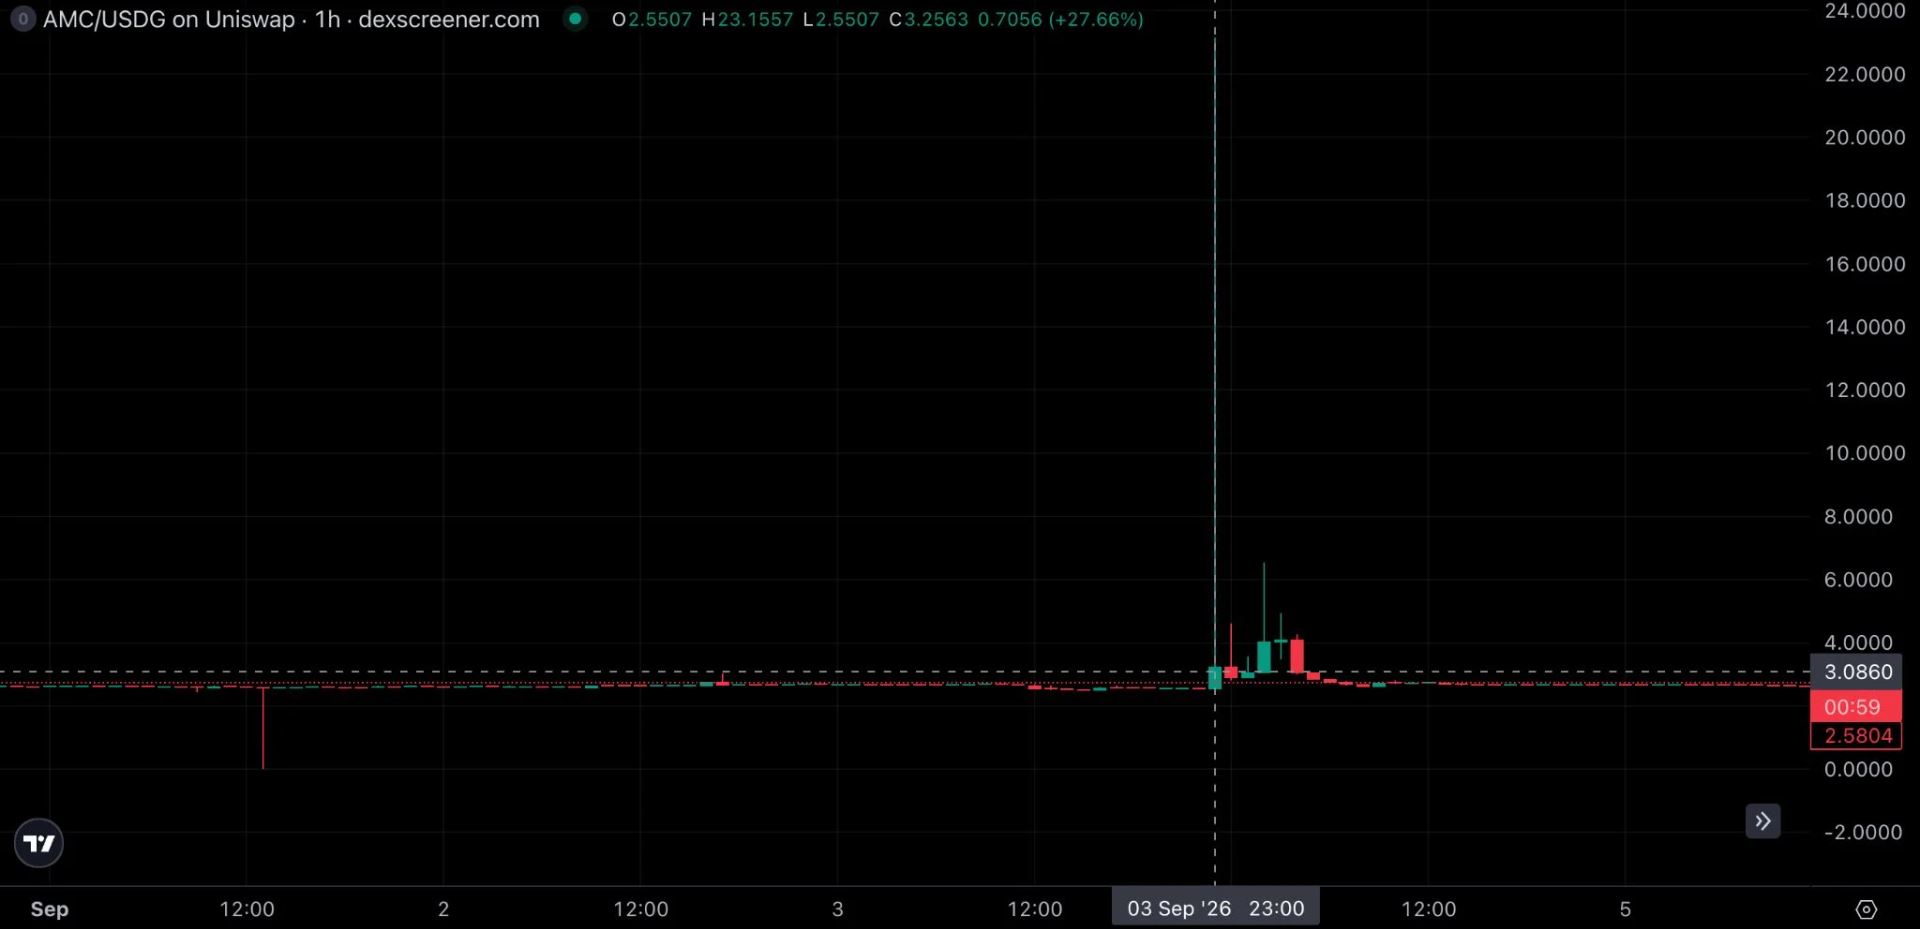
但底层市场休市时,画面完全不同。9 月 3 日周四临近午夜,Robinhood 的 AMC 代币从 2.55 美元一度冲到 23.16 美元,约等于七小时前纽交所收盘价 2.54 美元的九倍,又在同一小时内回到 3.26 美元。该小时池内成交额约 1050 万美元。
Robinhood 这类包装代币,结构上往往是对离岸发行方的债权,由发行方用底层股票做抵押。理论上,只要底层仓位与债权 1:1 匹配,价格应对齐;实际上两套工具分开交易,可以偏离。套利者——高频与做市台——本应进来抹平价差、锁定利润。存托凭证相对正股、ETF 相对净值,靠的也是同一套机制。
可在 Robinhood 的案例里,泽西岛发行方只指定了一名可创建/赎回的授权参与者。那次暴涨落在允许创设赎回的时段内,但该参与者当时并未铸造或销毁任何代币。链上数据显示,9 月 4 日周五共有 47 笔铸造,全部发生在美东时间中午至晚上 7 点——稳稳落在现金盘交易时段,距代币脱锚又修复已过去半天。
在正常市场里,交易商可以卖空或动用自有库存吃掉溢价,再补回。没有借币基础设施时,获取新代币的唯一办法是向发行方预付款。意味着先买正股;若纽交所已收盘,经纪商本该在收盘前买好。对冲这笔敞口要占用资本,而溢价上限取决于链上池能吞多少——这是自营押注,不是套利。
对发行方而言,没有对应股票就铸造,等于账上欠着还没买到的股份,要自己扛到开盘——对一个按「足额抵押」卖出去的工具来说,很难接受。
于是,把价格打回去的卖盘,是持币人止盈。钱在代币市场内部流转,没有真实股票换手。没人在套利;所有人都是用自有资本做方向性押注。
这一切都与真正的 AMC 正股无关。Aron 发帖数小时后,有人发了一个以代币化 AMC 计价的迷因币。迷因币需求上升时,池子卖出 AMC 代币去买迷因币,顺带拖着股票代币价格走。一个本该锚定院线公司股份的工具,价格却由与正股无关的投机需求生成;下游所有引用这个价格的人,吃到的都是一串被无关投机写出来的数字。
为限制链上错位对正股的影响,SEC 豁免把链上交易量上限设为大盘股日均成交额的 0.25%、其他上市公司的 2.5%。面向非美国持有人的离岸包装代币——包括 Robinhood 的——落在 SEC 管辖之外,继续按原样运转。
包装代币
包装代币确有用处,尤其是在接触美股受限或成本很高的新兴市场。Robinhood 的股票代币覆盖 120 个国家逾 190 家公司;xStocks 与 Ondo 用不同管道做同一件事。在美国以外,这种模式不需要发行人同意、不需要进股东名册、也不需要逐市场授权——触达力来自这里,持有人承担的对手方风险也来自这里。
包装代币用潜在的价格错位、投资者权利缺口与发行人透明度不足,换取分发广度。约束并不只是 Robinhood 的时间表或某一家发行方的安排。价格发现并不会随纽交所或纳斯达克收盘而停止:许多经纪商在美股盘外仍接受订单,并用隔夜场所与衍生品对冲。但当主要交易所关闭时,按规模找到底层股票的能力会急剧下降。于是持有人握着债权,却几乎只能在纽交所每周 168 小时里那 32.5 个小时的常规时段完成转换;盘外,代币相对正股昨收的溢价,是买家自己扛、并在开盘收敛时付出去的风险。
发行人赞助代币(IST)
发行人赞助模式把登记股份本身代币化,发行人与过户代理直接参与交易。除了包装代币也有的 7×24 与可编程性,IST 就是那只证券本身,带投票权与公司行动。
这会改变做市商被要求承担的风险。凌晨 3 点报价包装代币,库存是对股份的债权,没有实时价格可锚定;报价 IST,库存就是证券本身,成交是股票交易。薄订单簿凌晨 3 点仍是薄订单簿,但去掉了两种工具之间的转换风险,以及中间对手方风险。
IST 换不来的,是监管围墙之外的触达——包装代币正相反。包装的分发力来自「另一套更轻的制度」;IST 的完整性来自「它就是正股」。眼下 IST 仍稀少,只有少数名字在交易——包括 Bullish 的 BLSH——流动性也薄。
让市场成熟起来
AMC 之争一直绕着「谁被允许在链上发股票代币」。更难的问题是:发行之外,如何把市场建起来。包装市场的深度,受制于两套工具、两套时钟之间那道闸门式的转换。IST 拆掉这道闸:有了正确的基础设施,真正的价格发现可以在任何时段、任何持牌场所、由获准参与者完成,而不是只靠少数指定机构。
发行人赞助代币服务受监管市场;包装代币给围墙外的人暴露。两边一起跑,两边都受益。包装市场得到它在晚上 11 点最缺的两样东西:实时价格锚,以及做市商可以拿来套利的工具。发行人赞助市场则得到把代币当作库存、在包装市场做市的套利流量。若用 IST 为包装代币做抵押,创设与赎回落在同一条轨道上,秒级结算,不再依赖现金市场去找股票——那时两边就不再是分裂的市场,而变成同一套基础设施上服务不同场景的部件。
接下来的讨论,应聚焦如何压缩凌晨 3 点交易者的点差、如何缩短不同工具之间的转换、如何清算一个连续市场,以及谁来修建中间的水管。
没有任何一家公司能独自建齐全部基础设施。交易所、经纪商、资管、做市商、过户代理与清算所各握一块,谁都不够。把他们拉进同一间屋子去建市场——正是 IST 联盟这类行业组织想达成的关键目标。
到此这篇关于AMC代币盘中飙升9倍又快速回落,代币化股票市场暴露底层短板的文章就介绍到这了,更多相关包装代币局限性内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-
山寨币季预热开启!市场偏好转变,创收类代币成为资金首选
本轮山寨币行情呈现明显分化,资金不再盲目炒作表情包币种,更加青睐具备收益能力的项目,市场资金集中于头部币种,投资者选择性布局,不过 MEME 赛道依旧存在热度,山寨季…
2026-09-29 -
Crypto的基本面时代来了:回购、现金流与三种估值逻辑
Crypto的基本面时代来了,回购与RWA正在把Crypto从统一拆成三套不同估值逻辑,有现金流的协议、没有现金流但诚实依赖共识的货币或 Meme,以及只有路线图和承诺、缺乏可验证价…
2026-09-29 -
你的代币化股票,可能面临长达三个月的交易暂停
代币化能简化股份转移、将所有权记录和交易软件打通,这些优化可以减少业务延迟、提升金融服务便捷度,SEC 这项试点,给行业提供了验证这套设想的试验场…
2026-09-28 -
SEC新规警示:代币化股票或触发长达三个月交易暂停
美国 SEC 推出 TSV 代币化证券试点框架,设置交易量管控机制,代币化股票多次突破上限将触发三个月交易暂停,即便持有代币也可能遭遇变现困难,下文将拆解停牌触发逻辑与代…
2026-09-28 -
Base链Aave V4支持Coinbase代币化股票抵押,可质押借入USDC
Coinbase 发行的代币化股票已在 Base 链的 Aave V4 上线,七只美国股票正式进入该去中心化借贷协议的抵押品市场,据项目方声明,股票交易中心于周五启动,下面一起来看看正文…
2026-09-28 -
Matrixdock代币化黄金XAUm上线Arc平台,为该平台首支代币化黄金资产
Matrixdock 旗下代币化黄金 XAUm 正式登陆 Arc 平台,这也是 Arc 上线的首款代币化黄金资产,XAUm 属于 RWA 现实资产代币,依托实物黄金做背书,此次上线丰富了 Arc 平台 RWA…
2026-09-27 -
币圈内卷美股,Ondo 悄悄站住代币化潮头
代币化美股成为Web3热点,市场规模与参与者正快速增长,代币化美股的竞争,Ondo凭借合规、广阔分销和全栈建设,坐上了头把交椅,但牌桌远没到终局,Kraken握着渠道,Robinho…
2026-09-27 -
BlackRock的投资策略,被Ondo带到了链上
Ondo Finance在9月24日推出了Ondo Intelligent Portfolios,同时上线BLKHIon、BLKDIGon和BLKGRWon,每只代币背后是BlackRock为Ondo定制的投资组合策略,链上金融,第一次做到…
2026-09-27 -
Cathie Wood旗下ARK风投基金实现代币化,最低500美元参与,打开链上私
木头姐的 ARK 风投基金已经正式代币化,最低 500 美元就能入场参与私募投资,这一尝试降低了私募股权的参与门槛,也代表链上私募股权进入新阶段,但要留意,代币化私募锁仓周…
2026-09-27 -
IBM开放Swift账本测试通道,支持24小时代币化存款相关功能开展试验
IBM 开放 Swift 账本测试链接,支持 24 小时不间断开展代币化存款相关试验,该测试旨在验证代币化存款在跨境结算场景的可行性,探索依托 Swift 体系实现资产链上流转,本次测…
2026-09-24