繁體中文
美国SEC划定加密监管红线,协议类项目开展代币回购,相关代币或被认定为证券

美国 SEC 进一步明确加密资产监管红线,提示协议类项目的代币回购行为,对应的代币有可能被认定为证券。监管逻辑在于,代币回购会让投资者产生收益预期,满足证券相关判定要件。
这一监管表态将对众多 DeFi 协议产生重大影响。过往不少项目借助代币回购维护代币价格,如今该操作面临合规压力。后续项目方在设计代币回购方案时,需要重新评估法律风险,调整代币经济策略,规避美国证券监管约束。
这个市场最近迷上了那个老叙事:协议赚了钱,就拿去二级市场买自己的币。
从 Hyperliquid 到 pump.fun,再到 Uniswap 和 Ethena,几乎所有头部项目都在向这个方向靠拢。“代币回购”成了当前加密市场最硬的基本面。
谁回购得多,谁就更像一家赚钱的优质公司,代币就能有更多利好迎来上涨。
但“像一家赚钱的公司”,在加密行业恰恰是最危险的合规引线。
在美国,判定一个代币是不是“证券”的最终解释权在 SEC(美国证券交易委员会)手里。一旦 SEC 认为项目方在向大众承诺“我们会努力干活,用回购让你们手里的币升值”,这个代币就会被定性为“投资合同”(证券)。其后果是毁灭性的:
Coinbase 等合规交易所将被迫下架,美国资本通道被彻底封死,商业模式直接停摆。
为了厘清这里面的界限,SEC 官方一直设有一份关于“加密资产是否属于证券”的指导问答(FAQ),这也是各大律所和项目方用来规避监管雷区的“红宝书”。
根据海外加密记者 Eleanor Terrett 的爆料,SEC 公司金融部在 9 月 28 日更新了关于代币回购的 FAQ。修订后的核心意思是:
只有当加密系统已经功能可用,并且没有中心方(no central party) 时,发行方宣布代币回购计划,才很可能不构成“投资合同”的承诺。
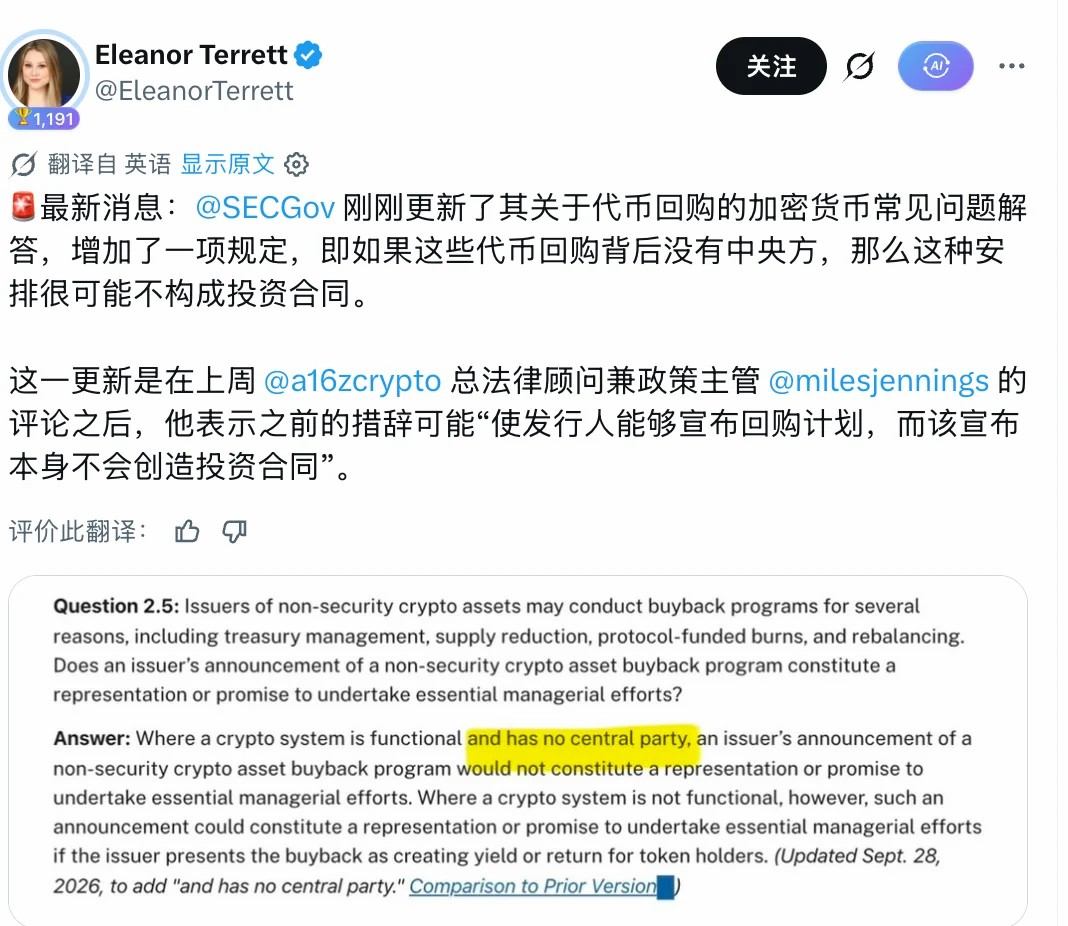
它意味着,SEC 不打算一棒子打死所有回购,但划下了一道极其严苛的红线:如果回购是由链上代码自动执行的,那叫协议机制;
但如果你背后还有一个基金会、一个核心团队(即中心方)在开会决定回购额度,并且大张旗鼓地向社区宣传,那你依然处于“违规发行证券”的高危地带。
这道红线,直接将当前大热的几十个回购项目,强制划分为安全与高危两个阵营。
重新定价有回购的协议
过去一年,市场对回购的定价极其粗暴:谁买得多 > 谁宣布得响 > 谁收入高。
但在这份 FAQ 之后,市场必须带上“监管滤镜”来重新审视手里的筹 码。回购被明确划分为了“协议参数”与“公关宣告”两个阵营。
第一档:协议自动执行,更接近“无中心方”的安全垫
这类项目的共同特征是:产品已经在运转,回购主要靠链上规则自动执行,团队临时“拍脑袋”改规则或喊单的空间极小。
目前 SEC 放出的 FAQ 更新,在环境上有利于它们在宣传“回购”时,少一层“承诺人为管理努力”的口实。
Hyperliquid (HYPE):最硬的无中心方样本
大约 99% 的交易手续费会进入 Assistance Fund,直接在 L1 执行层被换成 HYPE,资金流入的是一个没有私钥、无法人为提走的系统地址。没有人能给回购排期,也没有人能随手暂停。
以 FAQ 的字面逻辑,HYPE 最不怕的就是“宣布回购构成投资合同”。但需要注意的是这不等于它被监管“保送”了。解锁抛压仍在,回购也不等于净通缩,其价格最终依然取决于真实的衍生品交易量。监管叙事变稳了,但利润表的主变量没变。
Uniswap (UNI):少了一层口头风险
UNI 在治理打开费用开关后,协议费进入 TokenJar,外人只有通过销毁 UNI 才能提取这些费用。更重要的是,官方话术极其克制,明确 UNI 持有人对协议收入没有直接请求权。
UNI 的机制分很高,但因为 Labs 和治理体系依然存在,严格套用“无中心方”拿不到满分。FAQ 对它的最大价值,是大幅降低了“打开费用开关等于证券化”的口头合规摩擦,让这种“供给调节机制”更站得住脚。
第二档:利润分配型:回购很大,但控制权叙事不干净
这是散户仓位最集中、也是受本次 FAQ 约束最明显的一档。它们依然拥有庞大的真实收入和回购动作,但带有强烈的“公司/团队决议”色彩。
pump.fun (PUMP):平台色彩极重的利润回购
累计回购销毁规模已达数亿美元,是当前回购叙事里仅次于 HYPE 的符号。但问题在于,这极度类似于一家“科技公司在分配利润”。团队随时可以更改分成比例,决定是先囤后烧还是立刻销毁,平台本身也有着极其明确的中心化运营方。
FAQ 不会让 PUMP 停止回购,但会让其很难再把回购包装成“对持币人的合规回馈”。对交易者而言,回购机器还在;但对于想讲宏大网络代币故事的资本而言,PUMP 无法拿这份 FAQ 当合规背书,市场最终盯的依然是它的真实发盘量与分成比例。
Ethena (ENA):高度依赖基金会门槛
基金会提案将 95% 净收入导向 ENA 回购,但前提是 USDe 的供应量必须走到更高的门槛。收入先进基金会,再按治理参数去买,Labs 和 Foundation 的中心化框架依然清晰。
ENA 更像是“基金会承诺未来给代币回流”。FAQ 对这种结构最不友好的地方在于话术限制,如果继续大肆宣传“95% 收入回馈持币人”,就精准踩中了 SEC 想打击的表述。
Aave / Pendle 等老牌 DeFi:从委员会走向自动化的阵痛
这类项目产品成熟、收入真实,但依然是 DAO、创始团队和财库委员会色彩很重的体系。它们的回购可以继续做,但故事必须从“回馈持币人”紧急改成“协议财库的资金管理”。
此外,那些还在预售、测试网,或者刚发币就把“上线后承诺 X% 收入用于回购”写进白皮书用来当做核心卖点的项目,是这次 FAQ 真正瞄准的靶心。
系统尚未功能可用,就把回购包装成未来的回报,SEC 明确表示这极可能构成“关键管理承诺”。这类项目面临的是最负面的约束:它们不仅无法从 FAQ 中获益,反而失去了“回购”这个在冷启动阶段最好用的喊单武器。
所以, SEC 的这份 FAQ 并没有扼杀目前火热的回购叙事。
它不会让一个没有交易量的弱项目变强,但它会让强机制的项目少一个被监管攻击的借口,让弱机制的项目少一个用来卖币的噱头。
如果答得清资金来源和控制权,回购才是基本面;如果答不清,那它就只是一篇随时可能引来 SEC 传票的公关稿。
以上就是美国SEC划定加密监管红线,协议类项目开展代币回购,相关代币或被认定为证券的详细内容,更多关于代币回购或被认定为证券的资料请关注脚本之家其它相关文章!
你可能感兴趣的文章
-
AMC代币盘中飙升9倍又快速回落,代币化股票市场暴露底层短板
Robinhood Chain 上 AMC 代币曾在美股收盘后短时间冲高至 9 倍,随后迅速回落,本次价格异动并非套利资金抹平溢价,而是代币市场内部持币者博弈,底层正股市场没有对应股票…
2026-09-29 -
SEC新规警示:代币化股票或触发长达三个月交易暂停
美国 SEC 推出 TSV 代币化证券试点框架,设置交易量管控机制,代币化股票多次突破上限将触发三个月交易暂停,即便持有代币也可能遭遇变现困难,下文将拆解停牌触发逻辑与代…
2026-09-28 -
SEC五年"创新豁免"落地,谁拿到代币化美股船票?
SEC发布为期五年的创新豁免,首次为代币化美股的链上交易开辟合规路径,但豁免的是交易场所而非代币本身,发行方授权与持牌合规成为入场关键门槛,这份豁免远非代币化股票全…
2026-09-24 -

SEC发布代币化股票新规,盘点政策落地后的市场赢家与潜在输家
美国 SEC 推出代币化股票相关新规,将重塑链上证券市场格局,合规机构、传统券商有望迎来业务机遇,成为本轮政策的赢家,而缺少资质的平台、不合规项目将受到限制,面临业务…
2026-09-23 -

CFTC主席大力推进资产代币化,SEC积极松绑,为链上股票发展打开监管大
美国 CFTC 主席公开倡导资产代币化,推动传统资产上链,与此同时 SEC 推出创新豁免,为链上股票交易开辟合规通道,两大监管机构释放积极信号,加速真实世界资产代币化落地,不…
2026-09-23 -
美国SEC推出代币化股票五年豁免框架,投行TD Cowen预判短期遇冷
美国 SEC 出台为期五年的代币化股票创新豁免框架,允许合规平台借助 AMM 交易代币化证券,投行 TD Cowen 研报认为,受成熟传统市场、严格监管约束影响,该赛道短期难吸引资…
2026-09-22 -
SEC的代币化证券豁免政策,真的有利于市场吗?
9 月 18 日,美国证券交易委员会(SEC)正式发布了一份关于代币化证券的豁免文件,其实际适用范围极为有限,仅限许可制参与者、注册证券及AMM模式,缺乏市场需求和合规机构…
2026-09-21 -

SEC为代币化股票开辟合法通道:链上AMM首次获准交易真实美股
SEC 用一份五年豁免令,给链上 AMM 开出了交易真实美股的第一张合法通行证,这事值得关注的点不在于豁免本身有多宽松,而在于美国监管终于从「喊打喊杀」转向「划出合规跑道…
2026-09-20 -

SEC推出代币化股票创新豁免令,链上资本市场迎来重大试点突破
SEC 正式发布代币化股票创新豁免令,开启五年监管试点,为公链代币化股票的二级市场交易开辟通路,文件明确平台、资产、发行人相关约束,Galaxy 表示政策将推动链上证券业务…
2026-09-20 -

SEC为链上美股放行,Uniswap迎来发展新机遇
SEC 发布创新豁免,允许合规场所通过许可制 AMM 交易代币化美股,豁免最长五年,该监管框架与 Uniswap 许可池产品契合,推动 UNI 价格上涨,但短期行情存在过热回调风险,下…
2026-09-20