繁體中文
三季度加密投资复盘:战略资本崛起,种子轮遇冷
2026 年第三季度,加密市场情绪由恐慌转为贪婪。
比特币在上半年连续两个季度下跌后,Q3 涨幅达 43%,创下 2017 年以来表现最好的三季度,美国现货比特币 ETF 录得 63.4 亿美元净流入。加密恐惧与贪婪指数在上半年持续处于极度恐慌区间,于 8 月 20 日进入贪婪区间,并在 9 月大部分时间维持这个状态。
但披露的交易数据显示,市场回暖并未带动加密企业投资同步增长。
随币价回升回流的资金直接买入加密资产,而企业股权投资需要资金锁定多年,并不会随短期市场情绪同步变动。下文将剖析 Q3 市场发生的几个核心变化。
三季度 5 个核心转变
1)并购:从业务扩张收购转向能力收购
Q3 并购交易数量与上半年持平,但单笔交易规模大幅缩水。
第一季度加密货币并购交易总数为 39 笔,第二季度为 36 笔,第三季度为 37 笔,但交易规模似乎有所下降。独立追踪加密货币交易的并购咨询公司 Architect Partners 的数据显示,第三季度加密货币并购交易数量环比下降 7%,交易额下降 83%。
交易规模收缩源于收购目标发生变化。上半年市场的收购逻辑是收购完整公司、开辟新业务线,例如万事达卡 18 亿美元收购 BVNK。而 Q3 的收购,更多是补齐收购方现有业务短板。
Circle 同意收购新加坡跨境支付公司 Tazapay,MoonPay 计划收购持有美国证券牌照的 North Capital,BitGo 收购 NYDIG 的机构交易业务。

自行获取牌照、搭建业务能力耗时漫长,而收购可以直接拿到相关资质与能力。行业架构仍在成型阶段,节省时间本身就是一种竞争优势。并购重心正快速从开拓全新业务,转向收购特定业务能力。
2) VC 市场:头部领投方影响力下滑,战略资本崛起

2024 年至今最活跃的五大领投机构(Polychain、Pantera Capital、Hack VC、Paradigm、a16z),在 Q3 平均每月仅牵头 2 笔交易,而上半年月均为 3.7 笔。
此前,这些机构在参与的项目中直接领投 50%~75% 的交易,主导市场估值定价;如今它们对融资轮次的掌控力持续减弱。
相比之下,YZi Labs(原 Binance Labs)参与 14 笔交易,几乎是上半年月度节奏的三倍;Coinbase Ventures 参与 12 笔。
交易所旗下风投加大布局,根源在于二者投资目标存在本质差异。财务型 VC 追求股权或代币升值带来的资本收益;而交易所系风投,若被投项目上线自家交易所或链(如 BNB Chain、Base),还能为平台带来更多交易量与新增用户。
因此即便币价、估值存在不确定性,这类机构仍有持续投资的明确动力。Q3 融资轮次更多由战略投资者主导,目标是壮大自身平台,而非单纯追求定价收益。
Q3 风投市场正在转型,从追求高回报的财务投资,转向寻求业务与生态协同的战略投资。
3)融资阶段:早期投资趋于谨慎,资本押注业务已经验证的企业

投资者不愿承担未经验证的高风险项目。种子轮占全部交易的 15.0%,为 2024 年以来季度最低占比;种子轮月度交易数量下降 28%,跌幅是整体交易 13% 降幅的两倍多。
已披露的 A 轮至 C 轮投资额环比增长 29%,仅第三季度的 C 轮融资额就超过了上半年的总和。
早期投资模式是把资金分散投给大量小项目,依靠少数项目实现高额回报。这套模式成立的前提是后续投资人愿意以更高估值接盘股权或代币。
Q3 企业层面投资整体偏谨慎,市场对后续接盘资金的预期走弱。资本转而集中投向已经跑通营收、持有牌照,业务得到验证的扩张轮项目。
Q3 完成 C 轮融资的 Jeeves 与 EDX Markets,分别属于支付与交易基础设施赛道,也印证了这一趋势。市场投资标准已经从代币释放计划,转向可落地业务证明。
4)融资方式:股权之外,上市与债权融资兴起
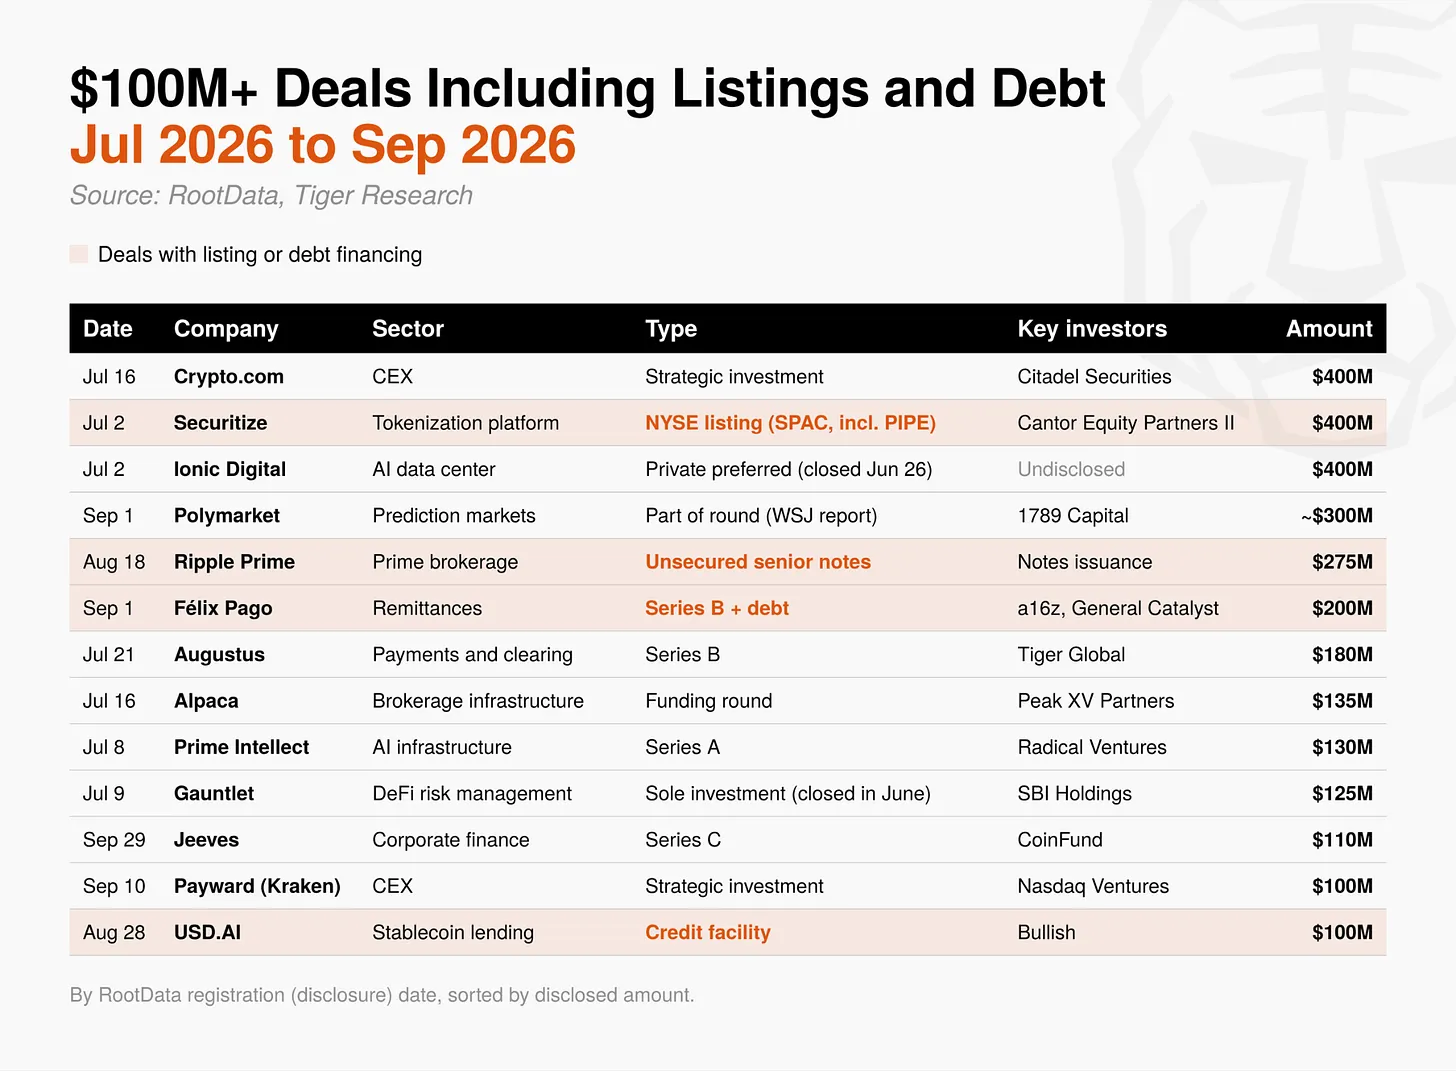
大额资金不再只依靠风投股权。Q3 共 13 笔金额超 1 亿美元的交易,其中 4 笔为上市或债权融资。
Securitize 通过 SPAC 合并在纽交所上市,Ripple Prime 发行 2.75 亿美元无抵押优先票据。月度维度,风投 + 战略股权投资下降 24%;债权融资规模从 7000 万美元增至 1.9 亿美元,上市募资从 8000 万美元增至 1.5 亿美元。

债券与上市,要么要求稳定还款能力,要么依靠公开市场估值。上半年债权融资主体大多是持有比特币财库的企业,例如 Metaplanet 举债增持 BTC。
而 Q3 的债权融资来自拥有稳定现金流的业务,如主经纪商、跨境汇款、稳定币借贷企业,资金偿还基础从比特币价格,转变为企业经营现金流。部分公司如今可以像传统企业一样融资,不必依赖风投,这或将压缩 VC 在中后期的作用,让风投回归早期阶段。
5)赛道格局:资本涌向传统金融关联基础设施

从赛道分布看,Q3 资金流向连接传统金融与加密生态的领域,而非新建 Layer1、Layer2 公链。
基础设施赛道披露投资占比从上半年 8.1% 翻倍至 18.2%。增量资金主要流向 AI 相关项目,而非全新区块链主网,代表项目是转型 AI 数据中心的 Ionic Digital、AI 训练基础设施企业 Prime Intellect。
归类在「其他」项下的资金中,约一半投向证券型代币基础设施,例如 Securitize、Alpaca,支付与稳定币是唯一资金占比保持稳定的赛道。
反观和传统金融关联较弱的赛道,吸引力大幅下滑。预测市场赛道 Q3 仅 Polymarket 一笔约 3 亿美元融资,就占该赛道总投资的 91%。DeFi 投资金额下滑 71%,交易数量同步萎缩,仅占总投资额 3.0%,DeFi 最大一笔融资是由美国地区银行支持的存款代币网络 Cari Network。托管赛道没有新增投资,行业仅发生成熟企业间整合,典型案例是 BitGo 收购 NYDIG 交易业务。
Q3 资本只投向已经持有牌照、拿到监管许可的成熟企业,或是和银行等传统金融机构合作的项目。投资重心明显从新建加密生态项目转向帮助传统金融资本进入加密市场的渠道与基础设施。
对各类市场参与者的启示
尽管币价反弹,2026 年 Q3 加密企业融资环境依旧偏紧,资金的投向发生改变:大额并购变少,收购转向补齐细分能力,战略投资者话语权超过传统财务领投方。
资本集中在具备营收、牌照,业务被验证的公司,减少押注早期项目。延续上一份报告提到的重风控、重基本面趋势,下面梳理不同市场主体的核心应对方向。
加密企业与创始人
- 做好早期融资周期拉长的准备:种子轮交易数量跌幅显著高于市场均值。下一轮融资前,保守测算资金续航,尽量达成可落地里程碑,例如实现营收、拿到牌照或达成重大合作。
- 审慎评估战略投资条款:交易所旗下风投资金持续入场,但投资协议可能附带约束条件,比如要求项目上线指定交易所、部署在特定区块链。企业需要提前评估,这些条款会不会限制后续财务融资,或是影响公司未来出售。
- 搭建监管与牌照能力:近期收购方更看重可以直接落地的能力,例如证券牌照、支付网络、交易基础设施,而非单纯收购完整公司。如果企业考虑出售或寻求合作,需要明确自身核心能力,以及如何匹配潜在收购方业务需求。
- 拓宽融资工具:具备稳定现金流的企业,可以考虑发债、信贷等传统融资手段,减少股权稀释。
传统金融机构与企业
- 通过收购切入赛道:想要布局加密业务,收购拥有牌照与运营经验的专业公司,比从零搭建基础设施效率更高。围绕基础设施、牌照、交易能力的并购还会持续增加。
- 结合实际条款评估交易价值:仅看披露交易金额无法判断标的真实估值。买家应优先考虑交易与自身业务的契合度,并与专业顾问合作,检验交易能否创造超出其价格的价值。
投资者与普通市场参与者
- 审慎解读融资新闻:风投融资公告不等于自动买入信号。过去大额代币销售、超高交易收益的时代难以重现,普通投资者要意识到早期项目的收益空间已经受限。
- 以基本面评估项目:评估重点放在收入结构、合规资质、与传统金融的联动,而不是代币释放计划或是短期消息。
加密市场正在脱离短期炒作预期,转向真实价值与实际落地。部分投资者可能难以接受这一变化,但市场走向成熟产业化是良性发展信号。能够看懂这一结构性转变、强化核心竞争力与风控的市场参与者,将更好迎接下一阶段行情。
到此这篇关于三季度加密投资复盘:战略资本崛起,种子轮遇冷的文章就介绍到这了,更多相关加密投资 Q3 变局:战略资本上位,种子轮承压内容请搜索脚本之家以前的文章或继续浏览下面的相关文章,希望大家以后多多支持脚本之家!
你可能感兴趣的文章
-

三季度加密投资复盘:战略资本崛起,种子轮遇冷
从你关注的加密投资视角来看,2025年以来的趋势确实是“战略资本崛起、种子轮遇冷”,而且这个分化在2026年进一步加剧,资本不再撒网,而是集中押注能活下去的项目 …
2026-10-09 -

为什么73.7%的韩国加密投资者反对加密税?
韩国原定2027年1月实施的加密货币收益税引发广泛争议,一份请愿书获超5万人支持,Tiger Research联合PMI对2423名投资者调研显示,73.7%反对现行方案,但51.5%反对者表示若问…
2026-09-24 -

逆势布局分析:为何最优质的加密投资机遇总是在市场低迷的熊市周期中悄
熊市看似寒冬,却是加密投资的黄金期,市场低迷时,优质项目估值被低估,竞争减少,真正有价值的技术和团队得以沉淀,聪明的投资者逆向布局,在熊市中播种,等待牛市到来收获…
2026-09-03 -
路透民调:63% 美国人认为特朗普家族加密投资不合适,两党态度分化
路透社益普索民调显示,63% 美国受访者认为特朗普家族加密投资不合适,两党观点差异巨大,特朗普 2025 年加密相关收入达 14 亿美元,同时相关加密监管法案也在推进,下文梳…
2026-08-21 -
Bitwise首席投资官:加密投资者当下普遍存在三大认知误区
Bitwise首席投资官Matt Hougan指出,加密投资者普遍存在三大认知滞后误区:其一,低估加密应用的潜在市场;其二,低估加密原生项目的竞争力;其三,低估链上交易规模,下文…
2026-08-20 -

Schumer提议设立全新反腐机构,瞄准特朗普加密投资收益
美国参议院少数党领袖Chuck Schumer提出法案,计划组建拥有独立执法权的跨党派反腐机构,重点核查特朗 普家族加密货币获利情况,这项提案与 CLARITY 法案博弈深度绑定,法案…
2026-07-31 -

加拿大加密货币普及率大幅提升至25%,大量投资者缺乏风险认知,官方计
安大略省证券委员会调研显示,加拿大加密货币持有率自 2023 年 10% 升至 2026 年 25%,三年大幅增长,不少持有者缺乏风险认知,与此同时加拿大计划禁止加密 ATM、限制加密政…
2026-07-31 -
俄罗斯加密监管大转向:合规市场开闸,普通投资者再遇“高墙”
俄罗斯国家杜马通过加密法案二读、三读,正式搭建境内合规加密交易框架,法案实行投资者分层管控,散户年度交易额度、可交易币种受限;稳定币区分投资与外贸场景双轨监管,…
2026-07-23 -
Bitwise:下一轮加密牛市推演,如何做好准备
加密货币终于显露出触底迹象,自7月1日以来,比特币上涨了9%,而纳斯达克100指数却下跌了6%,ETF资金流动转为正向,市场情绪也在改善,虽然现在宣布市场完全复苏还为时尚早,…
2026-07-22 -
日本给加密投资者降税了:最高55%降至20%,最晚2028年生效
日本参议院通过了加密货币监管改革法案,将加密交易纳入金融商品交易法监管,并最终实施 20%的税率,但这个交易员期待已久的优惠税率何时生效,取决于内阁何时启动新规——2…
2026-07-20